Apie veiklos sritį

Biudžeto stebėsena - logo
Nuo 2015 m. sausio 1 d. Valstybės kontrolei buvo priskirta biudžeto politikos kontrolės institucijos funkcija. Nuo 2026 m. sausio 1 d. Valstybės kontrolė įgavo nepriklausomos fiskalinės institucijos (NFI) teisinį statusą. Valstybės kontrolėje esantis Fiskalinės stebėsenos centras vykdo fiskalinės drausmės taisyklių laikymosi ir fiskalinės valdysenos stebėseną bei savo išvadas teikia Lietuvos Respublikos Seimui ir skelbia viešai. Fiskalinės stebėsenos centras atlieka nepriklausomos fiskalinės institucijos funkcijas.

APIE MUS

Piktograma: Apie mus


Piktograma: Meniu

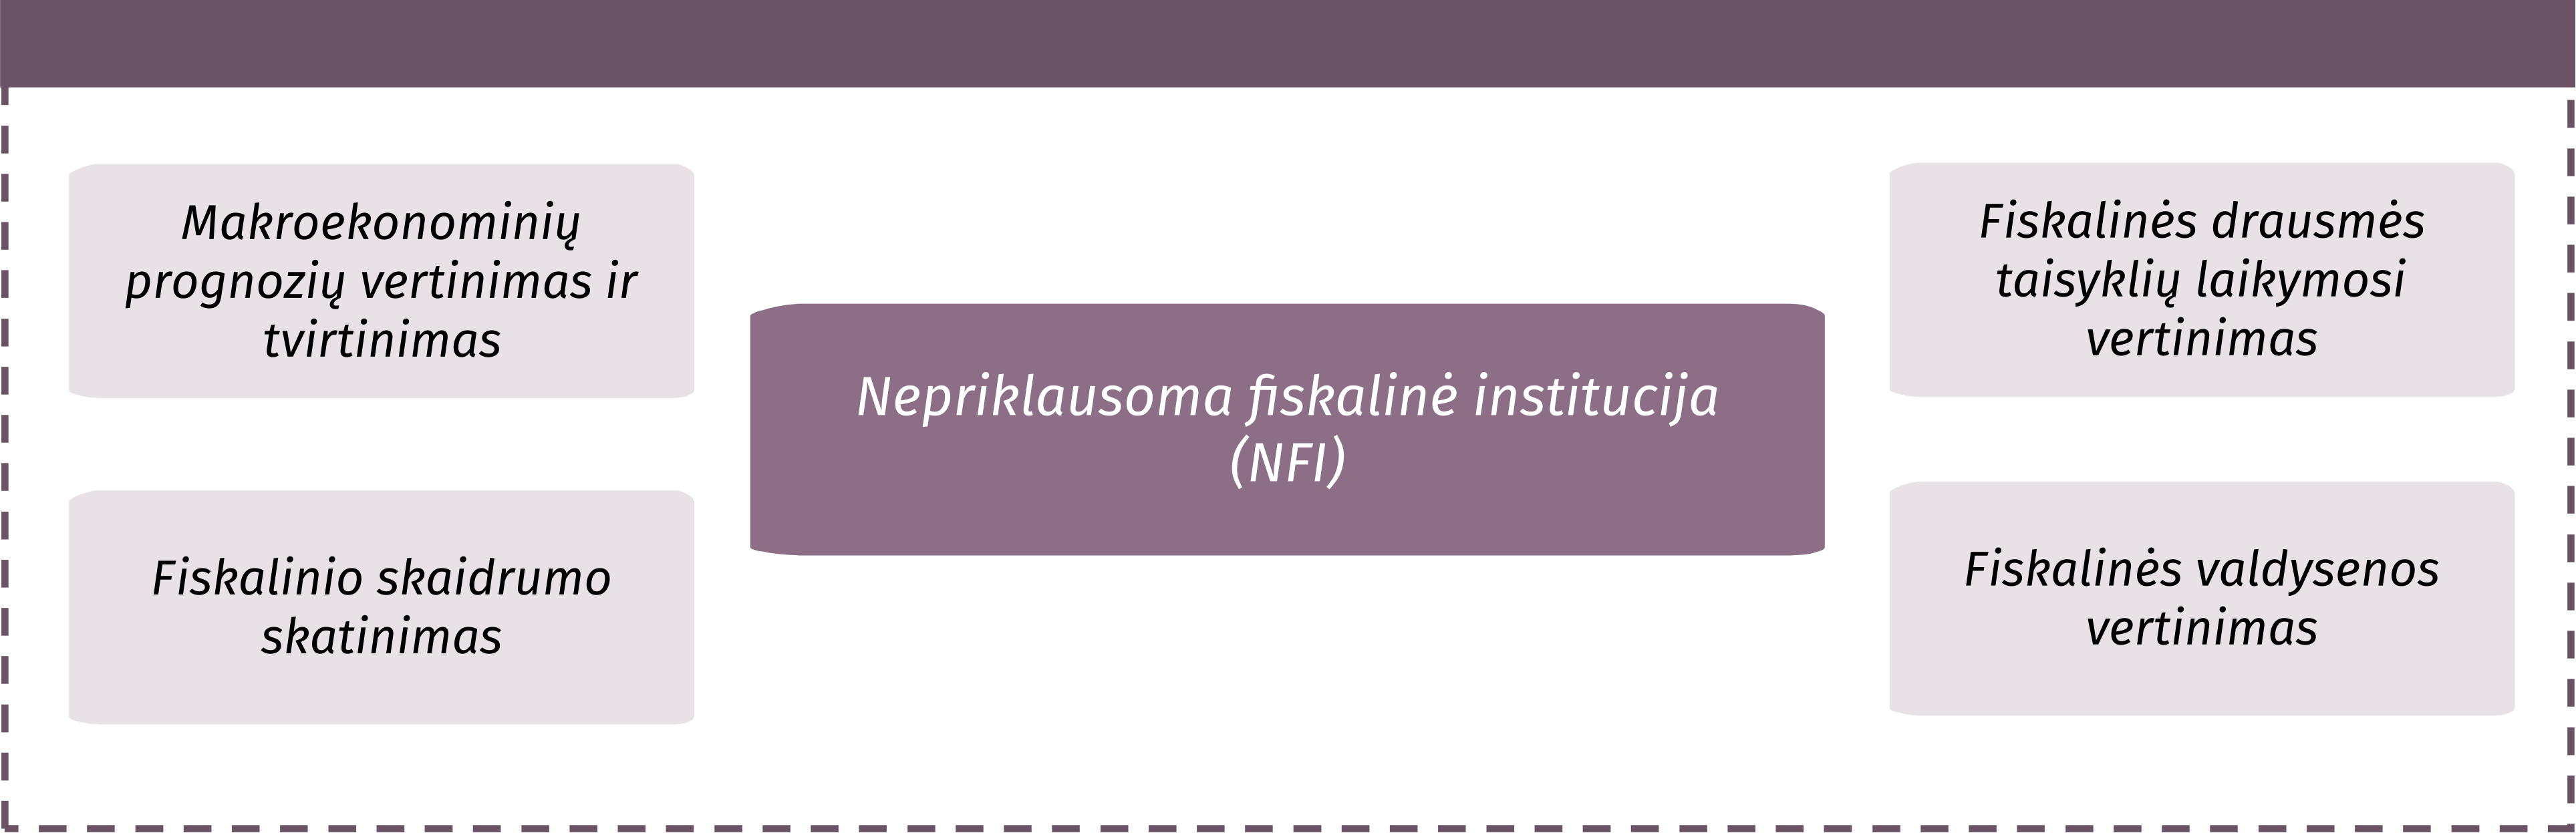
SIEKDAMA UŽTIKRINTI VALDŽIOS SEKTORIAUS FINANSŲ TVARUMĄ IR STABILIĄ ŪKIO PLĖTRĄ, NFI VYKDO ŠIAS VEIKLAS:

Makroekonominių prognozių vertinimas ir tvirtinimas

Finansų  ministerija rengia ir skelbia ekonominės raidos scenarijų mažiausiai 2 kartus per metus. Vertiname ir tvirtiname makroekonomines prognozes, skirtas fiskaliniam planavimui, siekdami, kad biudžeto planavimas būtų grindžiamas labiausiai tikėtinu arba atsargesniu makroekonominiu fiskaliniu scenarijumi. Tai atliekame pagal  Ekonominės raidos scenarijaus vertinimo ir tvirtinimo tvarkos aprašą.

Siekdami patikimesnio ir skaidresnio ekonominės raidos scenarijaus projekcijų vertinimo ir tvirtinimo proceso, nuo 2023 m. rugsėjo 19 d. pradėjome skelbti savo makroekonomines prognozes.


Fiskalinio skaidrumo skatinimas

Vienas iš nepriklausomų fiskalinių institucijų tikslų - fiskalinio skaidrumo skatinimas. Siekiame informuoti visuomenę apie fiskalinės politikos iššūkius ir naudą. Reguliariai teikiamomis išvadomis ir ataskaitomis siekiame skatinti diskusijas viešųjų finansų klausimais. Nuo 2026 m. vertiname Finansų ministerijos ekonominės raidos scenarijaus ir valdžios sektoriaus finansų projekcijų paklaidas.


Fiskalinės drausmės taisyklių laikymosi vertinimas

Fiskalinės drausmės taisyklės leidžia prisidėti prie viešųjų finansų tvarumo ir verslo ciklo poveikio mažinimo. Mūsų, kaip nepriklausomos fiskalinės institucijos, užduotis įvertinti, ar Lietuvos valdžios sektoriaus biudžetai atitinka Fiskalinės sutarties įgyvendinimo konstituciniame įstatyme keliamus reikalavimus. Šiame įstatyme numatytos dvi taisyklės: valdžios sektoriaus fiskalinės drausmės taisyklė ir savivaldybės biudžeto fiskalinės drausmės taisyklė. Atliekame ex-post (faktinius) ir ex-ante (išankstinius) valstybės ir savivaldybių biudžetų vertinimus.


Fiskalinės valdysenos vertinimas

Fiskalinė valdysena – tai fiskalinės drausmės taisyklių, jų laikymąsi užtikrinančių subjektų ir procedūrų visuma. Ne rečiau kaip kartą per 6 metus nepriklausoma fiskalinė institucija atlieka fiskalinės valdysenos nuoseklumo, darnos ir veiksmingumo vertinimą.


Piktograma: Dokumentai


DOKUMENTAI, KURIAIS VADOVAUJAMĖS ATLIKDAMI NEPRIKLAUSOMOS FISKALINĖS INSTITUCIJOS FUNKCIJAS


Piktograma: Rodyklė

Lietuvos Respublikos fiskalinės sutarties įgyvendinimo konstitucinis įstatymas;

Piktograma: Rodyklė

Lietuvos Respublikos valstybės kontrolės įstatymas;

Piktograma: Rodyklė

Lietuvos Respublikos fiskalinės valdysenos įstatymas;

Piktograma: Rodyklė

Ekonominės raidos scenarijaus vertinimo ir tvirtinimo tvarkos aprašas;

Piktograma: Rodyklė

Ekonominio bendradarbiavimo ir plėtros organizacijos principai nepriklausomoms fiskalinėms institucijoms;

Piktograma: Rodyklė

Kiti Lietuvos ir Europos Sąjungos teisės aktai (reglamentai, direktyvos) ir tarptautinių institucijų rekomendacijos.


Piktograma: Kalendorius

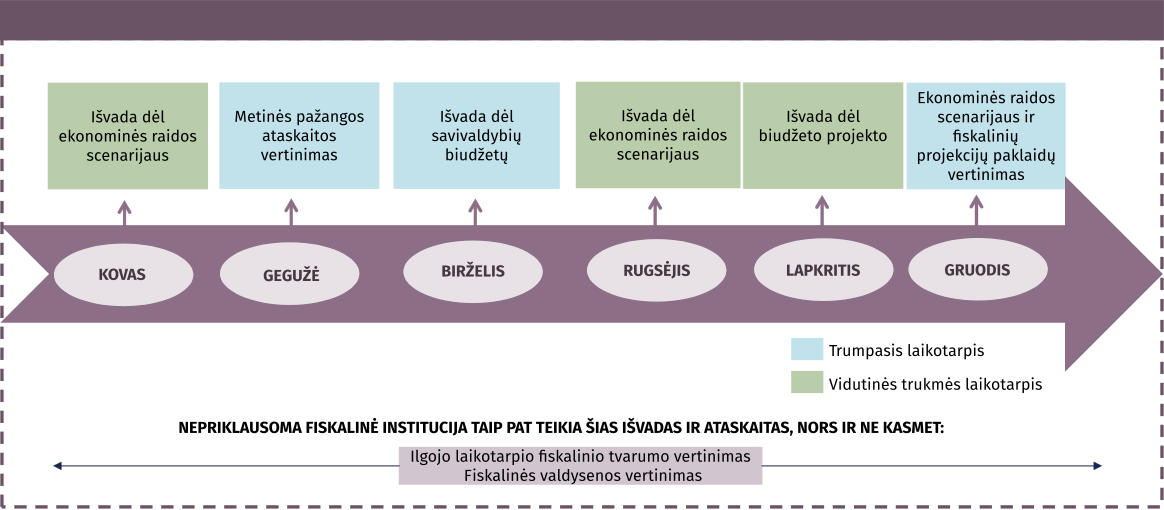
LIETUVOS RESPUBLIKOS SEIMUI TEIKIAMŲ IŠVADŲ KALENDORIUS


Piktograma: Išvadų teikimas


Piktograma: Bendradarbiavimas

BENDRADARBIAVIMAS


Nepriklausoma fiskalinė institucija teikia viešųjų finansų ir fiskalinės politikos analizes, aktyviai bendradarbiauja su tarptautine bendruomene, dalijasi patirtimi su kolegomis, kurie didina fiskalinį skaidrumą visame pasaulyje.

NFI dalyvauja EBPO parlamentinių biudžetinių įstaigų ir nepriklausomų fiskalinių institucijų tinklo veikloje. EBPO rengia metinius susitikimus, skelbia dokumentus viešųjų finansų ir biudžetų temomis interneto svetainėje.

NFI aktyviai bendradarbiauja su nepriklausomų fiskalinių institucijų tinklo EU IFIs narėmis ir kitų valstybių fiskalinėmis institucijomis, dalyvauja Baltijos–Šiaurės šalių susitikimuose.

NFI atstovai dalyvauja tarpinstitucinėse darbo grupėse, dalijasi ekspertinėmis įžvalgomis su įvairiomis viešojo sektoriaus institucijomis.

EKSPERTŲ PATARIAMOJI DARBO GRUPĖ

Siekiant sustiprinti nepriklausomos fiskalinės institucijos funkcijų vykdymą ir efektyvumą bei užtikrinti, kad Fiskalinės stebėsenos centro teikiamos išvados ir ataskaitos atitiktų gerąją praktiką, nuo 2016 m. balandžio 18 d. Valstybės kontrolėje sudaryta patariamoji darbo grupė.

Skaityti daugiau

Aktualijos

Spalio 16 d. finansų ministras Vyriausybėje pristatė 2027–2029 m. valstybės biudžeto projektą. Jame atsispindi siekis finansuoti išaugusius valstybės poreikius saugumo, socialinės apsaugos ir viešųjų paslaugų srityse. Tačiau projektas kartu siunčia ir aiškų signalą apie didėjančias rizikas viešiesiems finansams. Nors valdžios sektoriaus deficitas buvo numatomas ir ankstesnėse projekcijose, biudžeto projekte jo didėjimas yra gerokai spartesnis, nes išlaidų augimas lenkia pajamų didėjimą. Tai lems spartesnį skolos augimą ir mažins fiskalinę erdvę ateityje reaguoti į ekonominius ar geopolitinius sukrėtimus.


AUTORĖ 

Iliustracija tinklaraščiui Valstybės skola artėja prie 60 proc. BVP: kokius sprendimus turime priimti šiandien?
Jurga Rukšėnaitė
Fiskalinės stebėsenos centro vadovė
el. p. [email protected]

  
Fiskalinis tvarumas ir fiskalinės drausmės taisyklių laikymasis nėra savitikslis reikalavimas. Tai prielaida išsaugoti valstybės finansinį atsparumą ir gebėjimą įgyvendinti ilgalaikius šalies prioritetus.
  
Deficitas tampa ne laikinu, o vidutinio laikotarpio reiškiniu

Biudžeto projekte numatoma, kad valdžios sektoriaus deficitas 2027 m. sieks 3,8 proc. BVP, 2028 m. padidės iki 4,6 proc. BVP, o 2029 m. išliks arti 4 proc. BVP. Tai reikštų, kad visą planuojamą laikotarpį deficitas viršytų Mastrichto kriterijaus 3 proc. BVP ribą.
  
Deficito augimą lemia ne vien didesnės investicijos į gynybą. Reikšmingą įtaką turi ir nuolat didėjantys įsipareigojimai socialinės apsaugos, sveikatos, švietimo srityse, o pensijų indeksavimas, socialinių išmokų didinimas ir viešojo sektoriaus atlyginimų augimas prisideda prie ilgalaikio išlaidų augimo neplanuojant tam tvarių pajamų šaltinių.
  
Svarbu tai, kad projektuojamas deficitas tampa ne vienų metų išimtimi, o vidutinio laikotarpio tendencija. Tokia trajektorija reiškia, kad vis didesnė dabartinių poreikių dalis finansuojama skolintais pinigais.
  
Sparčiai auganti skola mažina fiskalinę erdvę
  
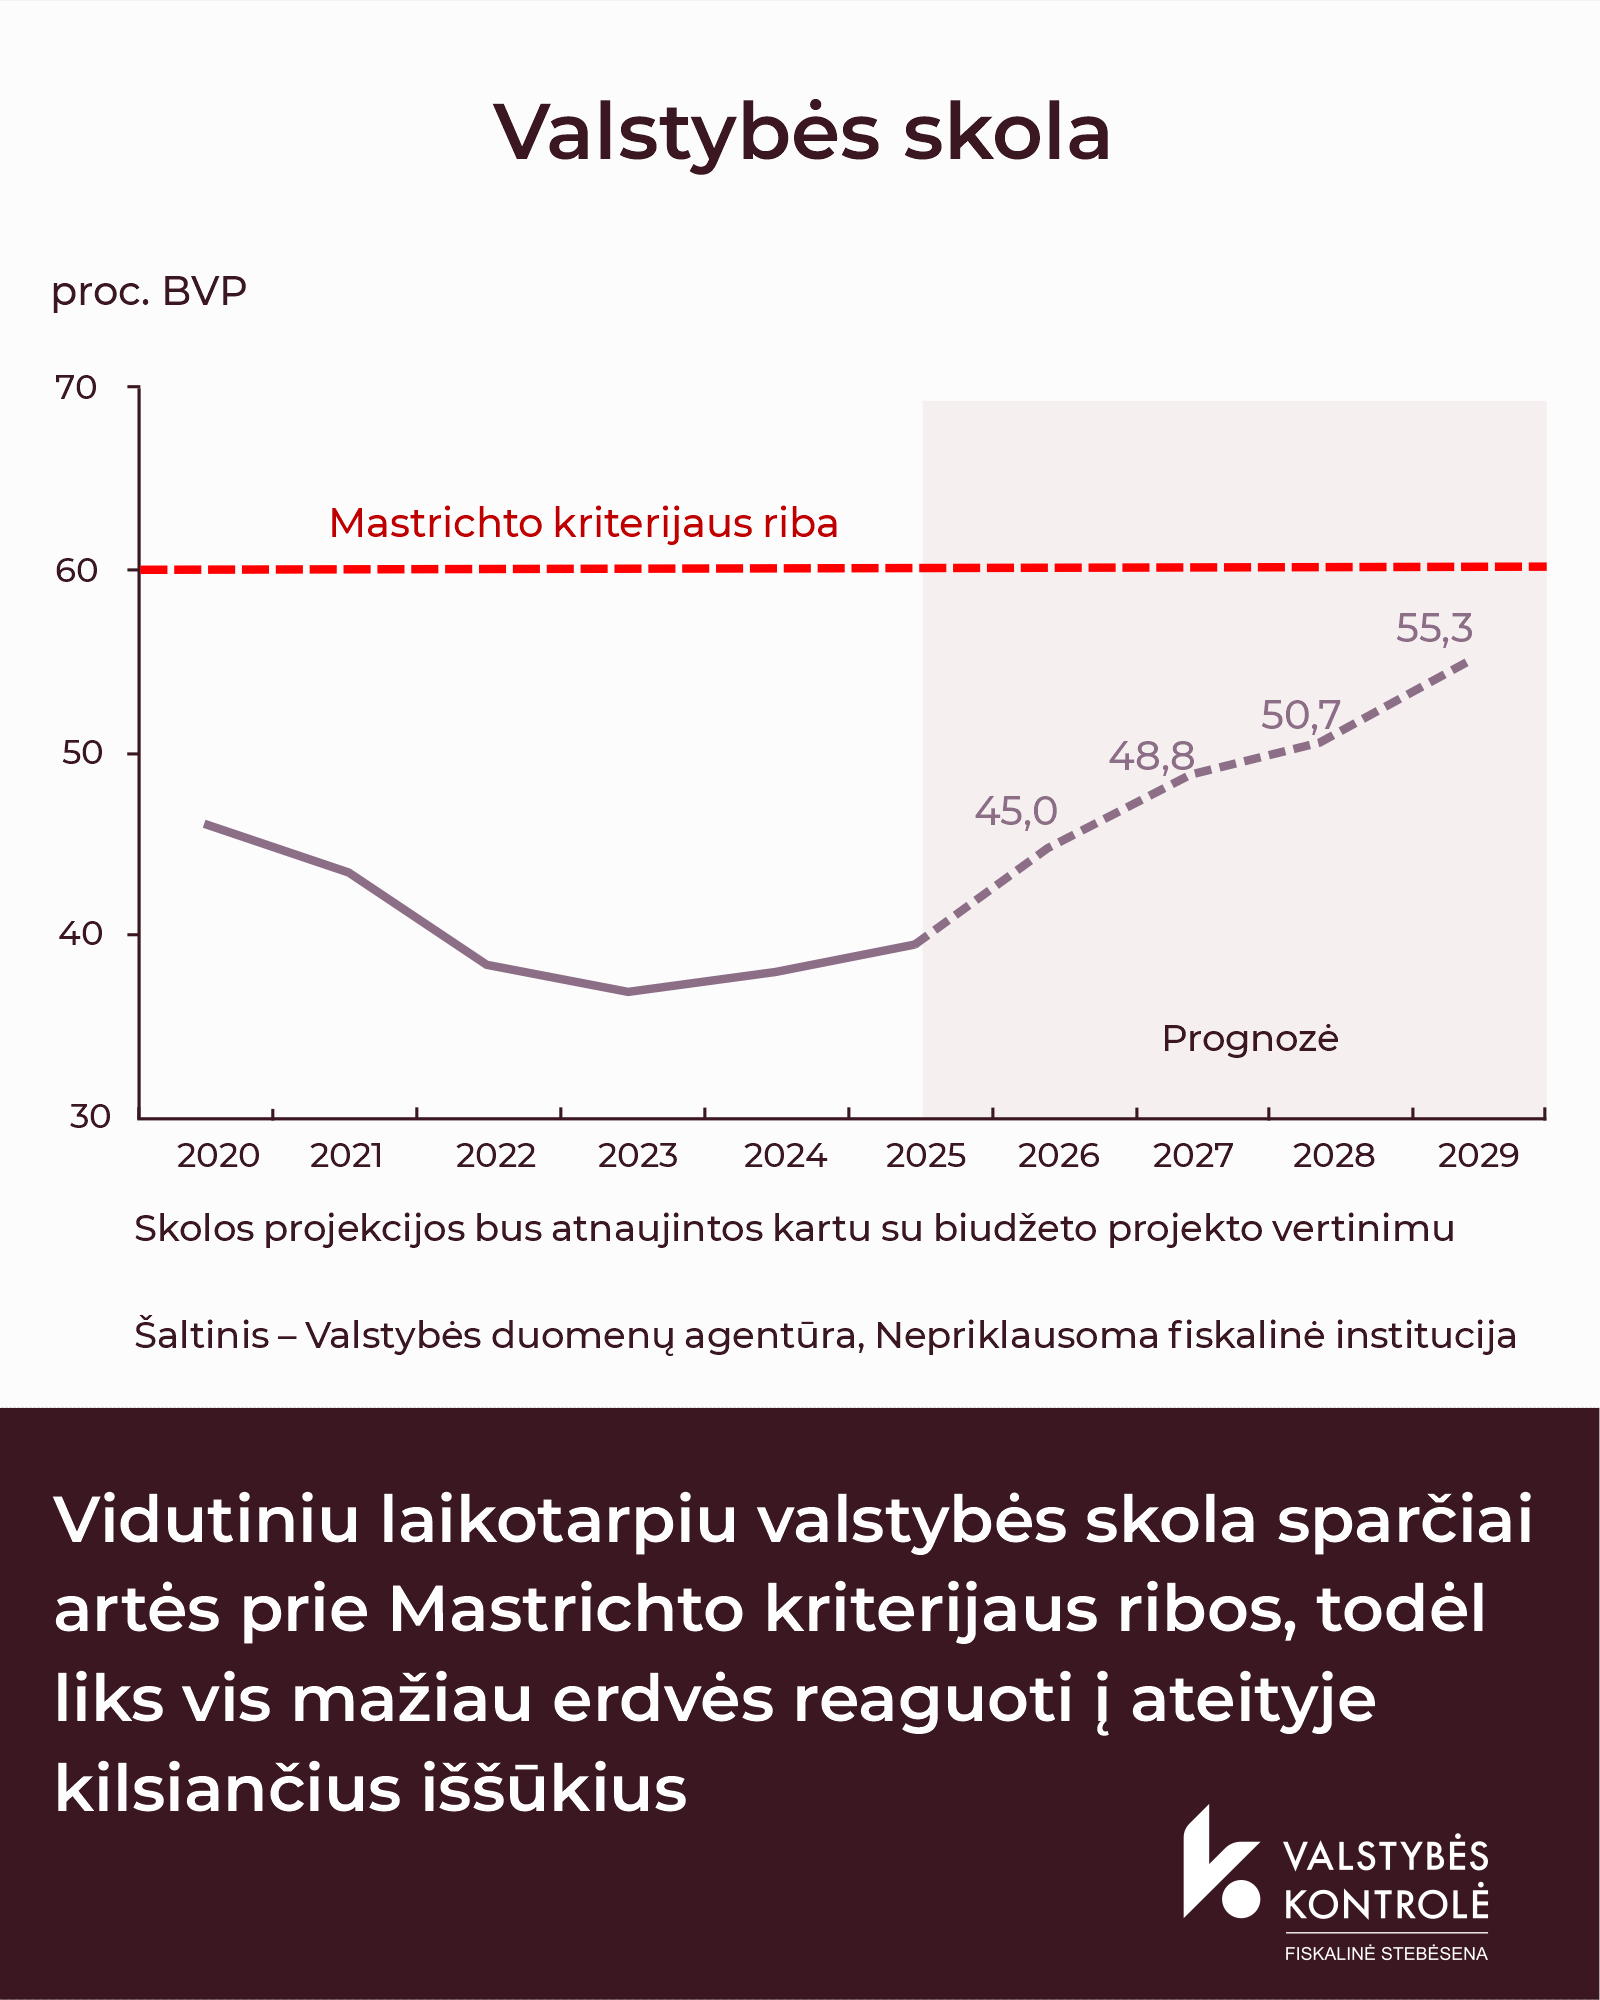
Valdžios sektoriaus skola, kuri 2026 m. sudarys apie 44 proc. BVP, pagal biudžeto projektą padidėtų iki 48,2 proc. BVP 2027 m. ir viršytų 54 proc. BVP 2029 m. 
  
Nors formaliai ši projekcija dar nesieks 60 proc. BVP, tendencija kelia susirūpinimą. Finansų ministerijos vertinimu, fiskalinės rizikos galėtų priartinti skolą prie Mastrichto kriterijaus ribos dar vidutiniu laikotarpiu, o nepalankesni scenarijai lemtų ribos viršijimą. 
  
Su augančia skola susijusios ir didėjančios palūkanų išlaidos. Jos gali išaugti nuo maždaug 1 mlrd. eurų 2026 m. iki beveik 2 mlrd. eurų 2029 m. Tai pinigai, kurie negalės būti panaudoti gynybai, švietimui, sveikatos apsaugai ar kitoms viešosioms paslaugoms.
  
Todėl skola nėra vien statistinis rodiklis – jis tiesiogiai susijęs su valstybės galimybėmis finansuoti prioritetus ateityje.
  
Grynųjų išlaidų augimas rodo fiskalinių taisyklių nesilaikymo riziką
  
Naujajame Europos Sąjungos fiskalinės valdysenos modelyje pagrindiniu rodikliu tapo grynosios išlaidos. Lietuvos fiskaliniame struktūriniame plane nustatyta, kad 2027 m. grynųjų išlaidų augimas neturėtų viršyti 4,8 proc., tačiau biudžeto projekte numatytas 7,8 proc. augimas.
 
Projektuojama, kad 2025–2027 m. sukauptas nuokrypis nuo nustatytų grynųjų išlaidų ribų sudarytų 3,2 proc. BVP net ir taikant 1,5 proc. BVP gynybos išlaidoms leidžiamą išlygą. Todėl pačiame biudžeto projekte konstatuojama, kad planuojamas išlaidų augimas reikšmingai neatitinka fiskalinio struktūrinio plano ir fiskalinės drausmės taisyklių.
  
Ši aplinkybė svarbi todėl, kad gynybos išlaidų išlyga nėra neribota. Ji leidžia tam tikrą nukrypimą nuo grynųjų išlaidų ribų, tačiau nepanaikina nei deficito, nei skolos, nei pareigos užtikrinti viešųjų finansų tvarumą.
  
Vis dėlto Europos Komisija, prieš rekomenduodama pradėti perviršinio deficito procedūrą, atsižvelgtų ne tik į deficito viršijimą, bet ir į jo mastą bei kitas aplinkybes. Pradėjus procedūrą, valstybei nustatomi korekciniai fiskaliniai reikalavimai, kurių nesilaikymas gali lemti finansinių sankcijų taikymą.
  
Rizikos kaupiasi, todėl būtini sprendimai dėl tvarių pajamų
  
Projekte įvardijama daug reikšmingų rizikų: geopolitinės situacijos neapibrėžtumas, papildomi gynybos poreikiai, papildomos paramos ukrainiečiams poreikis, didesnės Privalomojo sveikatos draudimo fondo išlaidos, neapibrėžtumas dėl planuojamų papildomų pajamų surinkimo ir kt.
  
Šios rizikos rodo, kad ilgalaikis papildomų išlaidų finansavimas vien didinant skolą nėra tvarus, todėl reikia sprendimų, užtikrinančių tvarius pajamų šaltinius. Augant gynybos poreikiams ir kartu išlaikant socialinius įsipareigojimus, reikės sprendimų, kurie užtikrintų tvarius pajamų šaltinius.
  
Šiandien priimami sprendimai nulems, ar ateityje Lietuva turės pakankamai fiskalinės erdvės reaguoti į krizes, finansuoti strateginius prioritetus ir išlaikyti kokybiškas viešąsias paslaugas.
  
Lapkritį – nepriklausomos fiskalinės institucijos išvada dėl biudžeto projekto
  
Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija, valstybės biudžeto projekto vertinimą planuoja paskelbti lapkričio pradžioje. Vertinime bus pateikta, ar numatyta fiskalinė politika atitinka nacionalinius ir Europos Sąjungos fiskalinės drausmės reikalavimus. Pagrindiniai rodikliai, kuriuos vertins fiskalinė institucija, yra grynosios išlaidos, deficitas ir skola. Bus vertinama, ar grynųjų išlaidų augimas atitinka Lietuvos fiskaliniame struktūriniam plane numatytą trajektoriją taip pat valdžios sektoriaus deficito ir skolos raida bei jos atitiktis  Europos Sąjungos fiskaliniams reikalavimams. Išvadoje fiskalinė institucija taip pat pristatys savo valdžios sektoriaus pajamų, išlaidų ir skolos projekcijas.
  
Išvada bus teikiama Lietuvos Respublikos Seimui ir skelbiama viešai. Ji padės sprendimų priėmėjams įvertinti biudžeto projekte numatytos fiskalinės politikos keliamas rizikas viešųjų finansų tvarumui ir galimas pasekmes valstybės finansams vidutiniu laikotarpiu.
  
Nuo 2026 m. sausio 1 d. fiskalinėje valdysenoje taikoma atsižvelgimo arba paaiškinimo taisyklė. Pagal šią taisyklę, jeigu nepriklausoma fiskalinė institucija pateikia neigiamą išvadą, pavyzdžiui, nustačiusi, kad biudžeto projektas neatitinka fiskalinės drausmės taisyklės, Vyriausybė turi pasirinkti vieną iš dviejų galimybių: atsižvelgti į išvadą ir atitinkamai patikslinti biudžeto projektą arba, nusprendusi to nedaryti, pateikti pagrįstą paaiškinimą, kodėl į išvadą neatsižvelgiama. Tokiu būdu atsižvelgimo arba paaiškinimo taisyklė užtikrina Vyriausybės pareigą reaguoti į fiskalinės institucijos vertinimą.
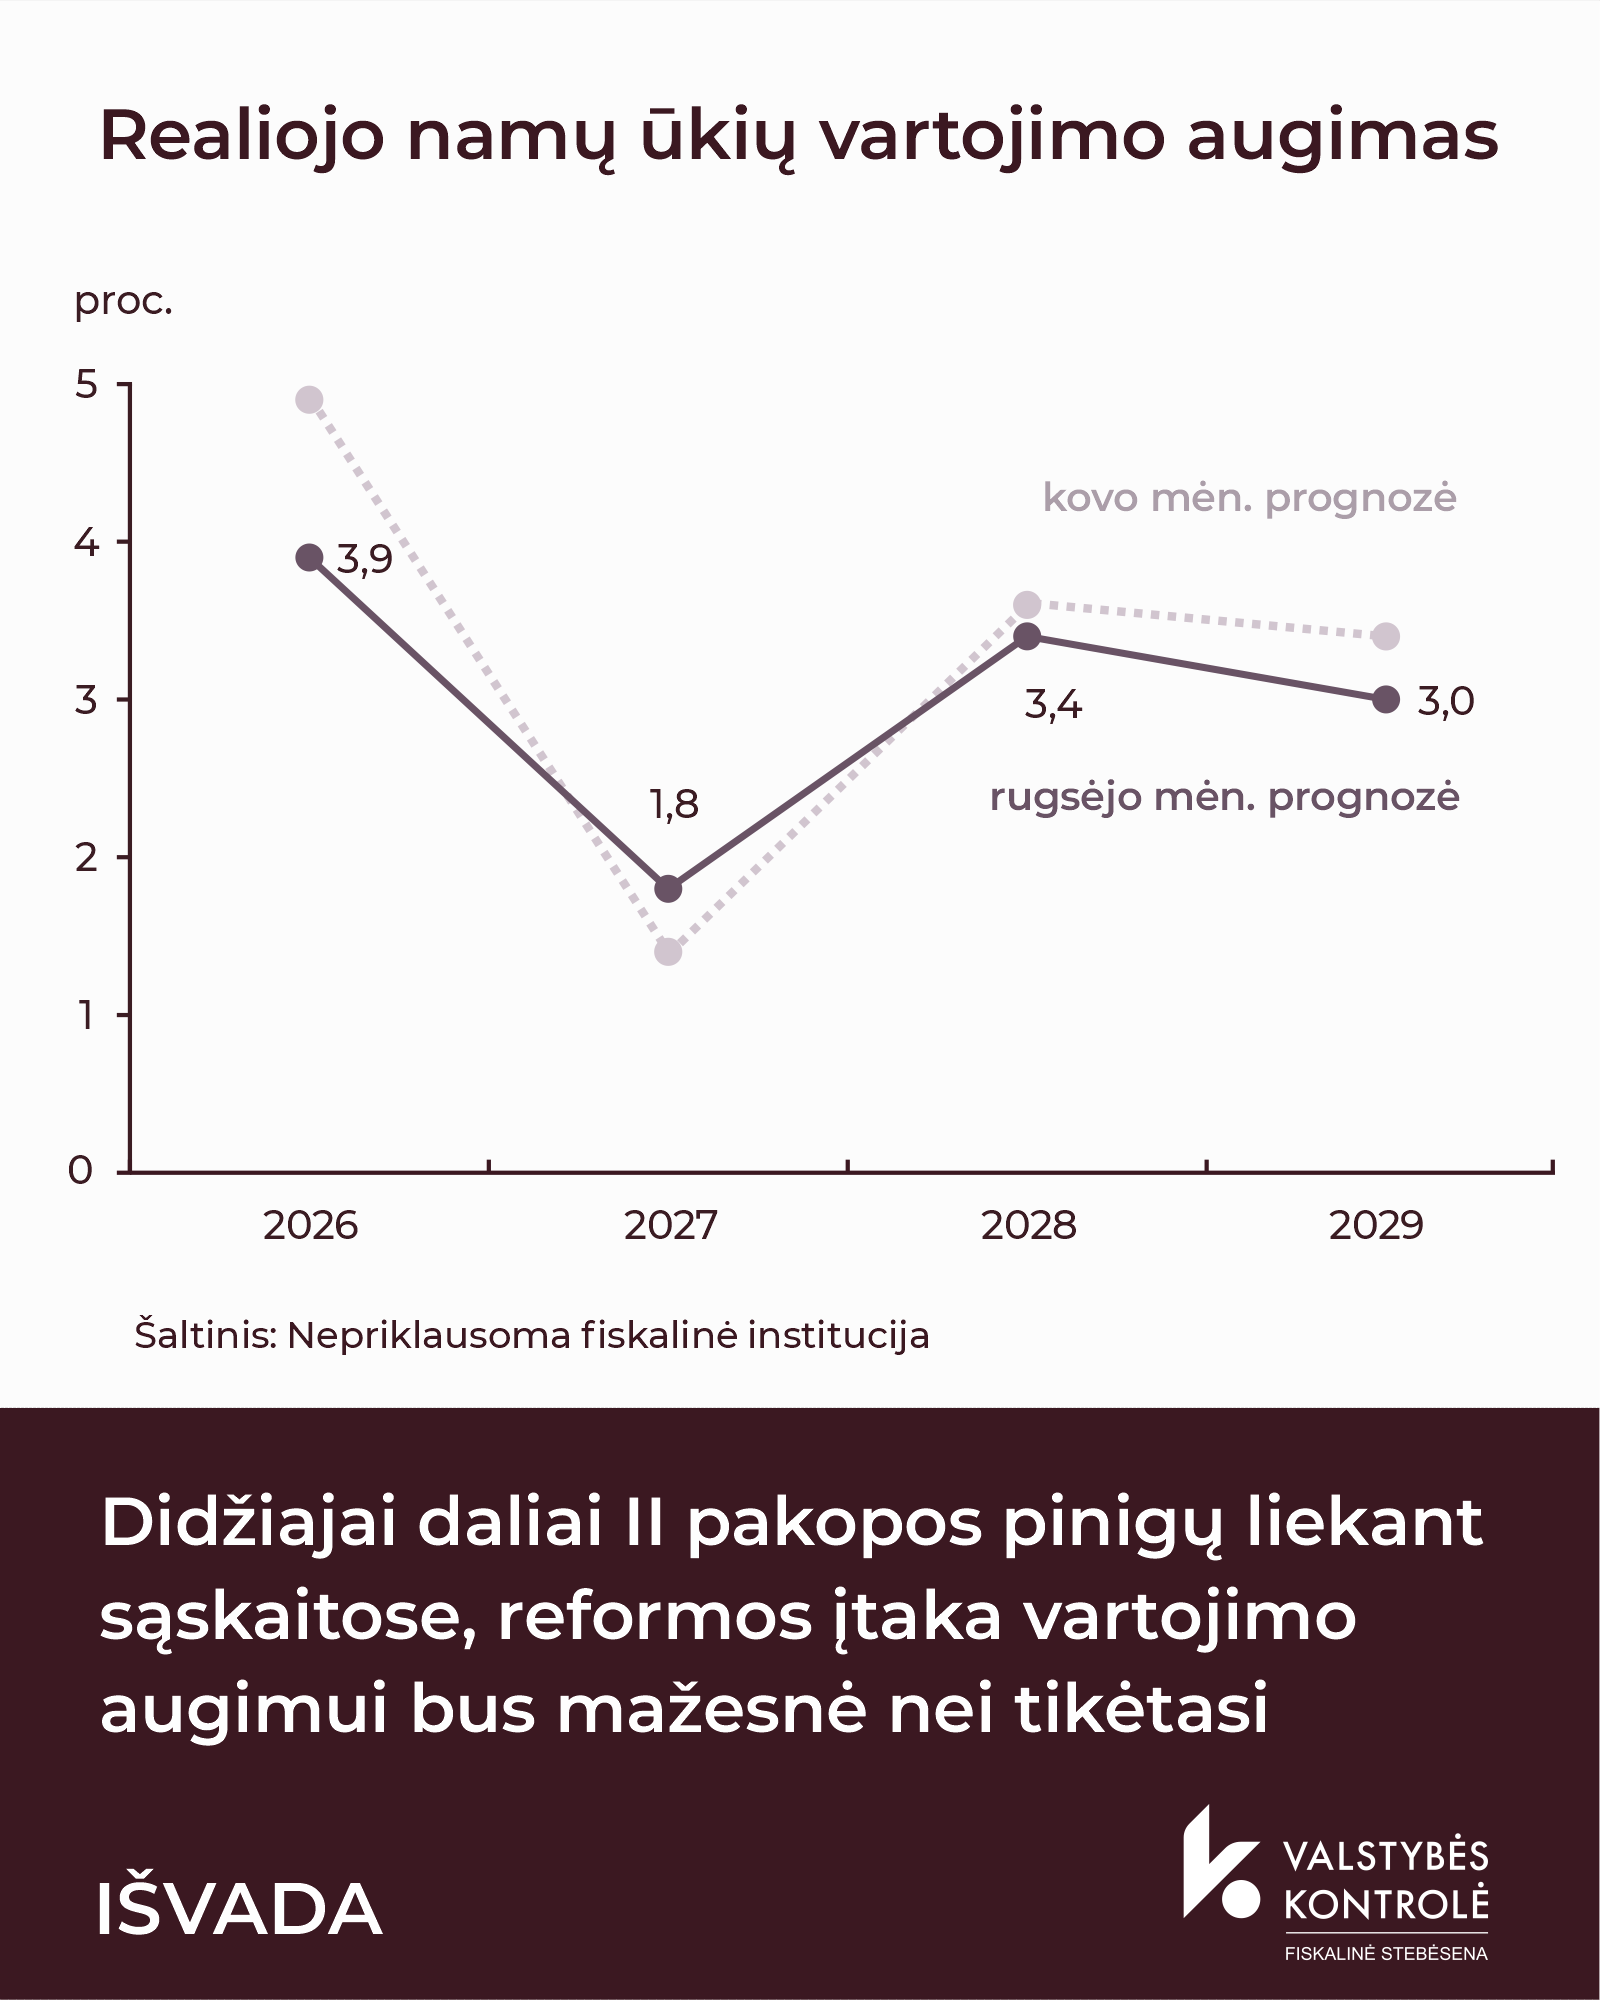
Iliustracija pranešimui spaudai Nepriklausoma fiskalinė institucija: II pensijų pakopos pokyčiai ekonomikos nepaspartino tiek, kiek tikėtasi Nepriklausoma fiskalinė institucija prognozuoja, kad Lietuvos ekonomika šiemet turėtų augti 2,9 proc., tačiau augimas bus lėtesnis, nei tikėtasi pavasarį. Viena pagrindinių priežasčių – dauguma iš II pensijų pakopos atsiimtų pinigų kol kas nepasiekė vartojimo ir liko gyventojų bankų sąskaitose. Ateinančių 2027 m. augimas turėtų sulėtėti iki 2,4 procento. Išliekant geopolitiniam neapibrėžtumui, planuojant ateinančių metų valstybės finansus, būtinas ypatingas atsargumas, siekiant ne tik užtikrinti viešųjų finansų tvarumą, bet ir išsaugoti valstybės galimybes reaguoti į netikėtus ekonominius bei geopolitinius iššūkius. 


Iliustracija pranešimui spaudai Nepriklausoma fiskalinė institucija: II pensijų pakopos pokyčiai ekonomikos nepaspartino tiek, kiek tikėtasi Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija (NFI), išanalizavo makroekonominę aplinką ir parengė ekonominių rodiklių projekcijas.
  
NFI prognozuoja, kad 2026 m. Lietuvos ekonomika augs 2,9 proc. – tokiu pačiu tempu kaip 2025 metais. 2027 m. ekonomikos augimas turėtų sulėtėti iki 2,4 procento. Šių metų prognozė yra mažesnė, nei skelbta kovą, kai buvo tikimasi 3,3 proc. augimo. Tai daugiausia lėmė mažesnis, nei prognozuota, II pensijų pakopos pokyčių poveikis ekonomikai, nepaisant reikšmingo pasitraukimo iš pensijų fondų masto.
  
„II pensijų pakopos pakeitimai gyventojams suteikė galimybę atsiimti sukauptus pinigus, tačiau kol kas matome, kad didelė jų dalis nėra išleidžiama. Balandį vienadienių indėlių likutis, kuris iš esmės atitinka pinigus bankų sąskaitose, buvo beveik 30 proc. didesnis nei prieš metus ir siekė daugiau nei 22 mlrd. Eur, o liepą dar šiek tiek padidėjo. Vertindami įvairius statistinius duomenis, kol kas matome reikšmingą taupymo padidėjimą. Tai paaiškina, kodėl ekonomikos augimas išliko solidus, bet nesukūrė tokio impulso, kokio buvo tikėtasi iš milijardinių išmokų“, – teigia Fiskalinės stebėsenos centro vadovė Jurga Rukšėnaitė.
  
Nepaisant padidėjusios infliacijos, gyventojų perkamoji galia turėtų augti
  
Šiuo metu didžiausios rizikos Lietuvos ekonomikai susijusios su situacija Artimuosiuose Rytuose. Pakilus energetinių išteklių kainoms, NFI padidino infliacijos prognozę iki 5 proc. šiemet ir 3,7 proc. kitąmet.
  
Darbo rinkoje didelių pokyčių nesitikima: nedarbo lygis nedidės, užimtųjų skaičius iš esmės nesikeis, o vidutinis darbo užmokestis prieš mokesčius augs sparčiau nei kainos. Tai reiškia, kad gyventojų perkamoji galia turėtų didėti, tačiau bendrą ekonomikos raidą gali reikšmingai pakeisti geopolitinė situacija ir jos poveikis energijos kainoms.
  
Šių metų pajamų planas turėtų būti įvykdytas, tačiau ateities biudžetui reikia atsargumo
  
Atnaujintos ekonomikos prognozės leidžia tikėtis, kad 2026 m. valstybės pajamų planas bus įgyvendintas. Net jei pelno mokesčio būtų surinkta mažiau, nei tikėtasi, tai galėtų atsverti didesnės gyventojų pajamų ir pridėtinės vertės mokesčių pajamos.
  
Tačiau planuojant tolesnių metų valstybės finansus, svarbu įvertinti, kad ekonominė aplinka gali greitai keistis.
  
„Šių metų valstybės biudžeto pajamų perspektyva išlieka pakankamai palanki, tačiau tai neturėtų tapti pagrindu pernelyg optimistiškai planuoti ateinančių metų biudžetą. Neapibrėžtumas šiuo metu yra didelis, o pasikeitus ekonominei situacijai, keistųsi ir valstybės pajamos. Todėl planuojant 2027–2029 m. biudžeto pajamas ir išlaidas, būtina išlaikyti ypatingą atsargumą ir pasilikti manevro laisvę galimiems netikėtumams atremti bei užtikrinti tvarų valstybės skolos lygį“, – sako valstybės kontrolierė Irena Segalovičienė.
  
Nepriklausoma fiskalinė institucija patvirtino Finansų ministerijos ekonominės raidos scenarijų
  
Remdamasi savo projekcijomis ir kitais metodais, NFI įvertino Finansų ministerijos 2026 m. rugsėjo 11 d. paskelbtą 2026–2029 m. ekonominės raidos scenarijų.
  
NFI patvirtino fiskaliniam planavimui skirtas Finansų ministerijos makroekonominių rodiklių projekcijas. Jos atitinka ministerijos įvardytas prielaidas ir yra pagrįstos aktualiais statistiniais duomenimis.
  
NFI išvadą dėl ekonominės raidos scenarijaus ir makroekonomines prognozes rasite čia:  Išvada dėl ekonominės raidos scenarijaus.


Komentarams:
Regina Lakačauskaitė-Kaminskienė,
Komunikacijos ir tarptautinių ryšių departamento išorinės komunikacijos specialistė,
mob. +370 608 93 487, el. p. [email protected]

Iliustracija tinklaraščiui Valstybės skola artėja prie 60 proc. BVP: kokius sprendimus turime priimti šiandien?
Šiuo metu vyksta valstybės biudžeto planavimo darbai ir kiek daugiau nei po mėnesio Seimui bus pateiktas 2027–2029 m. biudžeto projektas. Tai yra planas, kiek valstybė surinks pajamų ir kam jas išleis. Nuo šių politikos sprendimų priklausys ne tik viešųjų paslaugų teikimas ir išmokų dydžiai, bet ir valstybės finansinės galimybės ateityje.


AUTORĖ 

Iliustracija tinklaraščiui Valstybės skola artėja prie 60 proc. BVP: kokius sprendimus turime priimti šiandien?
Jurga Rukšėnaitė
Fiskalinės stebėsenos centro vadovė
el. p. [email protected]

  
Iliustracija tinklaraščiui Valstybės skola artėja prie 60 proc. BVP: kokius sprendimus turime priimti šiandien?Valstybės skola artėja prie 60 proc. BVP
  
Pavasarį Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija, vertindama Lietuvos 2026 m. metinę pažangos ataskaitą, įspėjo, kad jau nuo šių metų Lietuvai kyla rizika nesilaikyti fiskalinės drausmės.
  
Fiskalinė institucija prognozavo, kad artimiausiais metais valdžios sektoriaus skola sparčiai artės prie 60 proc. BVP Mastrichto kriterijaus. Tai nėra vien formali skolos lygio riba. Ji svarbi šaliai, nes jos laikymasis padeda užtikrinti viešųjų finansų stabilumą ir investuotojų pasitikėjimą šalies ekonomika. Skolai sparčiai augant, lieka vis mažiau erdvės ateityje reaguoti į galinčius kilti geopolitinius ar ekonominius iššūkius.  Prognozuojama, kad 2029 m. skolos aptarnavimas gali artėti prie 1,8 mlrd. eurų ir toliau brangti, jei auganti skola mažintų investuotojų pasitikėjimą ir didintų valstybės skolinimosi kainą.
  
Tvarūs pajamų šaltiniai vis dar nėra numatyti
  
Gynybai reikia skirti daugiau nei 5 proc. BVP – tai yra prioritetas, bet taip pat viešojoje erdvėje girdime pasisakymus, apie poreikį papildomai didinti pensijas, pareigūnų atlyginimus, remti šeimas ir skatinti investicijas. 
  
Fiskalinė institucija savo išvadose kartoja: numatant naujas nuolatines išlaidas, reikia numatyti ir tvarius pajamų šaltinius. Taip pat turime laikytis fiskalinės drausmės. Fiskalinės drausmės taisyklės nėra formalumas ar teorinis rodiklis. Šių taisyklių laikymasis padeda užtikrinti, kad valstybė bus pajėgi finansuoti savo prioritetus ne tik šiandien, bet ir ateityje.
  
Kur „rasti“ tvarių pajamų šaltinių?
  
Diskutuojama mažinti šešėlį – Lietuvoje pridėtinės vertės mokesčio atotrūkis yra vienas didžiausių ES šalyse. Tai reiškia, kad į biudžetą surenkama mažiau PVM, nei teoriškai būtų galima surinkti. Kol neįvyko pokyčiai ir praktiškai nesurinkta daugiau pajamų iš PVM, planuojamos pajamos iš šešėlio mažinimo negali būti laikomos tvariomis, todėl jų pagrindu neturėtų būti numatomos papildomos išlaidos.
  
Mokesčių pakeitimai buvo atlikti prieš metus, naujų korekcijų neplanuojama, tačiau reikia prisiminti, kad Lietuvos biudžeto pajamų surinkimas iš mokesčių yra vienas mažiausių ES. Tarptautinės institucijos taip pat atkreipia dėmesį į Lietuvos mokesčių sistemą, nes atliktų pakeitimų nepakanka. 
  
Nuoroda į NFI išvadą dėl 2026 m. metinės pažangos ataskaitos Produktas | Lietuvos Respublikos valstybės kontrolė

Rengiamos išvados ir ataskaitos

Rodyti viską

Išvados atliekant biudžeto politikos kontrolės institucijos funkcijas

Viešieji finansai ir oficialioji statistika

Bus baigtas per 3 mėn.

2027–2029 m. valdžios sektoriaus biudžetų projektų vertinimas

Pateiksime išvadą dėl biudžetų rodiklių atitikties fiskalinės drausmės taisyklei. Išvadoje bus: valdžios sektoriaus biudžetų projektų rodiklių vertinimas fiskalinės drausmės taisyklės laikymosi aspektu, valdžios sektoriaus pajamų, išlaidų, skolos projekcijos, fiskalinės politikos krypties vertinimas.

Atsakingas Fiskalinės stebėsenos centras

Makroekonominės ir fiskalinės prognozės

Makroekonominių ir fiskalinių duomenų stebėsena

EBPO išorės peržiūros

Piktograma: Peržiūra

Ekonominio bendradarbiavimo ir plėtros organizacijos (EBPO) peržiūrų metu vertinama nepriklausomų fiskalinių institucijų veikla, atsižvelgiant į taikomus EBPO principus, ir pateikiamos rekomendacijas dėl veiklos efektyvumo tobulinimo ir ilgalaikės perspektyvos. 

2019 m. EBPO vadovaujama ekspertų grupė pirmą kartą atliko Valstybės kontrolės, atliekančios fiskalinės institucijos funkcijas, išorės peržiūrą.

 
Antroji EBPO išorės peržiūra atlikta 2025 metais.

 
EBPO ekspertų grupė peržiūrą pristatė 2025 m. gruodžio 10 d. Seime. Transliacijos nuorodą rasite čia.