


2026-09-14
Šiuo metu vyksta valstybės biudžeto planavimo darbai ir kiek daugiau nei po mėnesio Seimui bus pateiktas 2027–2029 m. biudžeto projektas. Tai yra planas, kiek valstybė surinks pajamų ir kam jas išleis. Nuo šių politikos sprendimų priklausys ne tik viešųjų paslaugų teikimas ir išmokų dydžiai, bet ir valstybės finansinės galimybės ateityje.
AUTORĖ

Jurga Rukšėnaitė
Fiskalinės stebėsenos centro vadovė
el. p. [email protected]
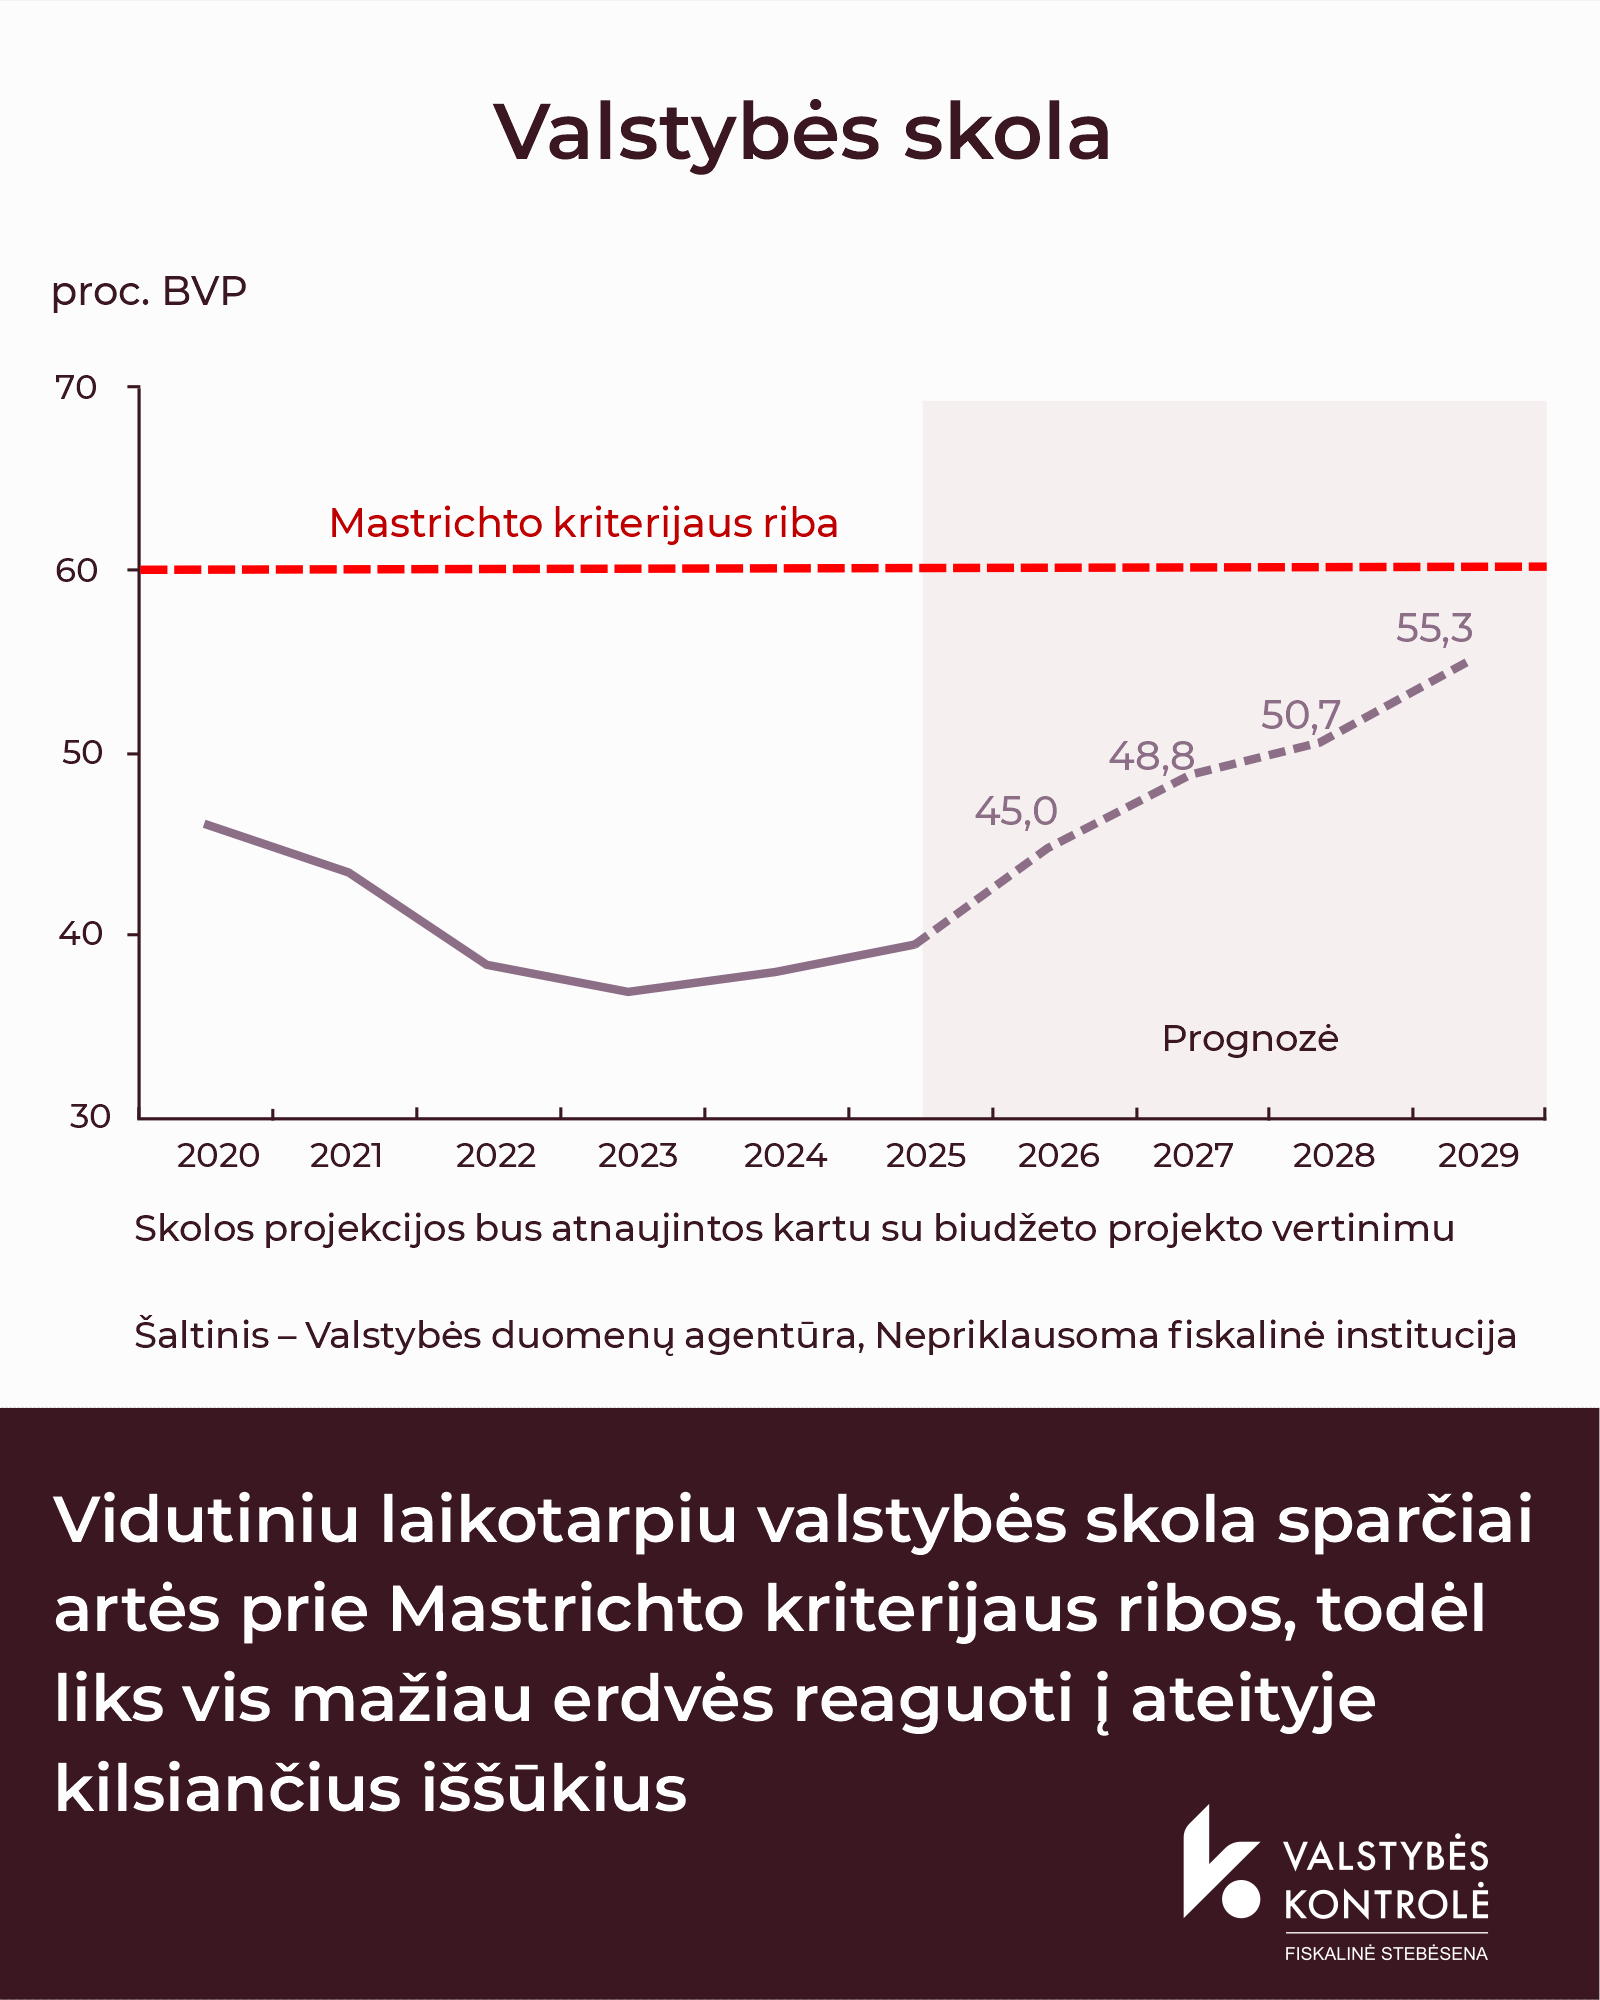 Valstybės skola artėja prie 60 proc. BVP
Pavasarį Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija, vertindama Lietuvos 2026 m. metinę pažangos ataskaitą, įspėjo, kad jau nuo šių metų Lietuvai kyla rizika nesilaikyti fiskalinės drausmės.
Fiskalinė institucija prognozavo, kad artimiausiais metais valdžios sektoriaus skola sparčiai artės prie 60 proc. BVP Mastrichto kriterijaus. Tai nėra vien formali skolos lygio riba. Ji svarbi šaliai, nes jos laikymasis padeda užtikrinti viešųjų finansų stabilumą ir investuotojų pasitikėjimą šalies ekonomika. Skolai sparčiai augant, lieka vis mažiau erdvės ateityje reaguoti į galinčius kilti geopolitinius ar ekonominius iššūkius. Prognozuojama, kad 2029 m. skolos aptarnavimas gali artėti prie 1,8 mlrd. eurų ir toliau brangti, jei auganti skola mažintų investuotojų pasitikėjimą ir didintų valstybės skolinimosi kainą.
Tvarūs pajamų šaltiniai vis dar nėra numatyti
Gynybai reikia skirti daugiau nei 5 proc. BVP – tai yra prioritetas, bet taip pat viešojoje erdvėje girdime pasisakymus, apie poreikį papildomai didinti pensijas, pareigūnų atlyginimus, remti šeimas ir skatinti investicijas.
Fiskalinė institucija savo išvadose kartoja: numatant naujas nuolatines išlaidas, reikia numatyti ir tvarius pajamų šaltinius. Taip pat turime laikytis fiskalinės drausmės. Fiskalinės drausmės taisyklės nėra formalumas ar teorinis rodiklis. Šių taisyklių laikymasis padeda užtikrinti, kad valstybė bus pajėgi finansuoti savo prioritetus ne tik šiandien, bet ir ateityje.
Kur „rasti“ tvarių pajamų šaltinių?
Diskutuojama mažinti šešėlį – Lietuvoje pridėtinės vertės mokesčio atotrūkis yra vienas didžiausių ES šalyse. Tai reiškia, kad į biudžetą surenkama mažiau PVM, nei teoriškai būtų galima surinkti. Kol neįvyko pokyčiai ir praktiškai nesurinkta daugiau pajamų iš PVM, planuojamos pajamos iš šešėlio mažinimo negali būti laikomos tvariomis, todėl jų pagrindu neturėtų būti numatomos papildomos išlaidos.
Mokesčių pakeitimai buvo atlikti prieš metus, naujų korekcijų neplanuojama, tačiau reikia prisiminti, kad Lietuvos biudžeto pajamų surinkimas iš mokesčių yra vienas mažiausių ES. Tarptautinės institucijos taip pat atkreipia dėmesį į Lietuvos mokesčių sistemą, nes atliktų pakeitimų nepakanka.
Nuoroda į NFI išvadą dėl 2026 m. metinės pažangos ataskaitos Produktas | Lietuvos Respublikos valstybės kontrolė