Apie veiklos sritį

Valstybinis auditas - logo
Valstybės kontrolė, įgyvendindama jai pavestus uždavinius, atlieka valstybinį auditą.
Valstybinis auditas – tai nepriklausomas ir objektyvus vertinimas, atliekamas aukščiausiosios audito institucijos audituojamuose subjektuose.

Valstybės kontrolė atlieka trijų tipų valstybinį auditą:  

  • Finansinį auditą – kai vertina audituojamo subjekto metinių (konsoliduotųjų) finansinių ir biudžeto vykdymo ataskaitų rinkinių duomenis ir pareiškia nepriklausomą auditoriaus nuomonę.
  • Veiklos auditą – kai vertina audituojamo subjekto veiklą ekonomiškumo, efektyvumo ir rezultatyvumo požiūriu. 
  • Atitikties auditą – kai vertina audituojamo subjekto veiklos atitiktį teisės aktų ir (ar) kitiems reikalavimams ir gali pareikšti nepriklausomą auditoriaus nuomonę.

Siekiant audituojamo (-ų) subjekto (-ų) veiklos gerinimo ir naudos visuomenei didinimo, valstybinių auditų rezultatų pagrindu formuluojami siūlymai – rekomendacijos audito metu nustatytoms problemoms išspręsti. Valstybinis auditas – svarbus veiksnys skatinant viešojo sektoriaus institucijų efektyvumą, atskaitingumą ir rezultatyvumą, gerinant piliečių gyvenimą.
   

DOKUMENTAI, KURIAIS VADOVAUJAMASI ATLIEKANT VALSTYBINĮ AUDITĄ

Profesiniai standartai ir gairės yra svarbiausi, siekiant užtikrinti viešojo sektoriaus audito patikimumą, kokybę ir profesionalumą. Valstybės kontrolė vadovaujasi INTOSAI profesinių nutarimų sistema, kurią sudaro INTOSAI principai (INTOSAI-P), tarptautiniai aukščiausiųjų audito institucijų standartai (TAAIS) ir gairės (GUID). Atliekant finansinį auditą vadovaujamasi ir Tarptautinės buhalterių federacijos Tarptautinių audito ir užtikrinimo standartų valdybos išleistais tarptautiniais audito standartais  (TAS), kurie yra įtraukti į INTOSAI finansinio audito standartus (2000–2899 TAAIS).

Vadovaujantis TAAIS, TAS (finansinio audito atveju) reikalavimais ir INTOSAI gairėmis Valstybės kontrolėje yra parengti Finansinio, Veiklos, Atitikties ir Informacinių technologijų auditų vadovai. Rengiant Informacinių technologijų audito vadovą taip pat atsižvelgta į Tarptautinės informacinių sistemų audito ir kontrolės asociacijos (ISACA) informacinių sistemų audito standartus ir gaires, kitą ISACA metodinę medžiagą. Valstybės kontrolės parengtų audito metodinių dokumentų tikslas – pateikti auditų bendruosius ir proceso reikalavimus bei juos paaiškinti, siekiant užtikrinti atliekamų auditų kokybę.

 
AUDITORIAUS ATSAKOMYBĖ ATLIEKANT FINANSINĮ AUDITĄ

Piktograma: Auditoriaus atsakomybė atliekant finansinį auditą

Atlikdami auditą pagal tarptautinius audito standartus ir tarptautinius aukščiausiųjų audito institucijų standartus, viso audito metu mes priimame profesinius sprendimus ir laikomės profesinio skepticizmo principo. Mes taip pat:

  • nustatome ir įvertiname (konsoliduotųjų) finansinių ir biudžeto vykdymo ataskaitų reikšmingo iškraipymo dėl apgaulės arba klaidų riziką, suplanuojame ir atliekame procedūras kaip atsaką į tokią riziką ir surenkame pakankamų tinkamų audito įrodymų mūsų nuomonei pagrįsti. Reikšmingo iškraipymo dėl apgaulės neaptikimo rizika yra didesnė nei reikšmingo iškraipymo dėl klaidų neaptikimo rizika, nes apgaule gali būti sukčiavimas, klastojimas, tyčinis praleidimas, klaidingas aiškinimas arba vidaus kontrolių nepaisymas;
  • vertiname su auditu susijusių subjektų (jų grupės) vidaus kontrolę, kad galėtume suplanuoti konkrečiomis aplinkybėmis tinkamas audito procedūras, o ne tam, kad galėtume pareikšti nuomonę apie subjekto (subjektų grupės) vidaus kontrolės efektyvumą;
  • vertiname taikomų apskaitos metodų tinkamumą ir apskaitinių vertinimų bei susijusių vadovybės atskleidimų pagrįstumą;
  • vertiname bendrą (konsoliduotųjų) finansinių ir biudžeto vykdymo ataskaitų pateikimą, struktūrą ir turinį, įskaitant atskleidimus, ir tai, ar šiose ataskaitose pateikti pagrindžiantys sandoriai ir įvykiai taip, kad atitiktų teisingo pateikimo koncepciją.

Atlikdami grupės auditą taip pat surenkame pakankamų tinkamų audito įrodymų apie subjektų finansinę informaciją ar veiklą grupėje, kad galėtume pareikšti nuomonę apie grupės konsoliduotas finansines ir biudžeto vykdymo ataskaitas. Atsakome už vadovavimą grupės auditui, jo priežiūrą ir atlikimą. Tik mes atsakome už pareikštą mūsų nuomonę apie auditą.

Mes, be visų kitų dalykų, informuojame už valdymą atsakingus asmenis dėl audito apimties ir atlikimo laiko bei reikšmingų audito pastebėjimų, įskaitant svarbius vidaus kontrolės trūkumus, kuriuos nustatome audito metu.

Iš dalykų, apie kuriuos informuojame už valdymą atsakingus asmenis, išskiriame tuos, kurie buvo svarbiausi atliekant einamojo laikotarpio finansinį auditą ir kurie laikomi pagrindiniais audito dalykais. Tokius dalykus apibūdiname audito ataskaitoje, jeigu pagal įstatymą arba teisės aktą nedraudžiama viešai atskleisti tokio dalyko arba jeigu, labai retomis aplinkybėmis, nustatome, kad dalykas neturėtų būti pateikiamas, nes galima pagrįstai tikėtis, jog tokio pateikimo neigiamos pasekmės persvers visuomenės gaunamą naudą.

 
V
ALSTYBINIO AUDITO PLANAVIMAS

Piktograma: Valstybinio audito planavimas

Valstybės kontrolė, įgyvendindama jai pavestus uždavinius, savo veiklos apimtį nustato metiniame veiklos plane. Institucija yra nepriklausoma spręsti kokius valstybinius auditus bei vertinimus atlikti ir tik Seimas nutarimu gali pavesti Valstybės kontrolei pagal jos kompetenciją atlikti valstybinį auditą.

Metinis institucijos veiklos planas yra sudaromas taip, kad būtų apimtos reikšmingiausios viešojo sektoriaus veiklos sritys, atlikti visi įstatymais ir kitais teisės aktais Valstybės kontrolei pavesti valstybiniai auditai ir kiti vertinimai. Metinį institucijos veiklos planą pristatęs Seimo Audito komitetui, tvirtina valstybės kontrolierius.

Valstybės kontrolė savo veiklą planuodama kryptingai, kiekvienų metų veiklos planui sudaryti nustato prioritetines valstybinių auditų ir kitų veiklų atrankos sritis, atlieka institucijų, įmonių ir organizacijų apklausą, kviesdama įvardinti jų veikloje stebimas viešojo sektoriaus problemas. Siekiant nustatyti galimas viešojo sektoriaus veiklos problemas ir užtikrinti, kad institucijos metinis veiklos planas apimtų visas rizikingiausias viešojo sektoriaus veiklos sritis, atliekama nuolatinė viešojo sektoriaus aplinkos analizė, nagrinėjamos problemos, veiklos rizikos, vertinami viešojo sektoriaus srities plėtrai svarbūs veiksniai, rodikliai ir galimos ateities plėtros tendencijos. Valstybiniai auditai ir vertinimai į metinį veiklos planą įtraukiami įvertinus audito objekto svarbą valstybės strateginiams tikslams ir rodikliams pasiekti, rizikos mastą valdomų lėšų ir turto dydžiu, rizikos aktualumą ir galimybę ją išnagrinėti, laukiamą audito poveikį.

 
VALSTYBINIO AUDITO REKOMENDACIJOS

Piktograma: Valstybinio audito rekomendacijos

Siekiant didžiausio valstybinių auditų poveikio ir teigiamų pokyčių viešajame sektoriuje, kiekvieno audito metu teikiamos valstybinio audito rekomendacijas. Jos, atsižvelgiant į pokyčių mastą valstybės politikos tikslų įgyvendinimui, viešajam valdymui, visuomenei, žymimos didelės, vidutinės ir mažos svarbos. Rekomendacijos – tai Valstybės kontrolės, kaip aukščiausiosios audito institucijos, galimybė inicijuoti viešojo sektoriaus institucijų veiklos gerinimo procesus, didinti viešojo sektoriaus vertę visuomenei ir naudą valstybei.

Rekomendacijoms įgyvendinti ir jų įgyvendinimui stebėti kiekvieną kartą yra rengiamas ir su audituojamu subjektu suderinamas rekomendacijų įgyvendinimo planas, esantis valstybinio audito ataskaitos dalimi. Plane įvardijami rekomendacijų įgyvendinimu siekiami pokyčiai, jų vertinimo rodikliai ir reikšmės, rekomendacijų ir audituojamo subjekto pasiūlytų rekomendacijų įgyvendinimo priemonių terminai, kita svarbi informacija. Audituotas subjektas rekomendacijų įgyvendinimo plane sutartais terminai informuoja Valstybės kontrolę apie rekomendacijų įgyvendinimo rezultatus.

Siekiant stiprinti audito poveikį valstybės finansų valdymui ir kontrolės sistemoms bei viešojo valdymo gerinimui audituotose srityse, Valstybės kontrolė atlieka nuolatinę rekomendacijų įgyvendinimo stebėseną. Šios stebėsenos rezultatus: rekomendacijų įgyvendinimo būklę, atsakingus subjektus ir įvykusius pokyčius įgyvendinus rekomendacijas, galima stebėti nuolatos atnaujinamuose institucijos internetinės svetainės atviruose duomenyse.

Du kartus metuose, prieš prasidedant Lietuvos Respublikos Seimo pavasario ir rudens sesijoms, Valstybės kontrolė Lietuvos Respublikos Seimo Audito komitetui teikia rekomendacijų įgyvendinimo stebėsenos ataskaitas. Jose apžvelgiama praėjusios pusmečio didelės svarbos valstybinio audito rekomendacijų įgyvendinimo būklė, atkreipiamas dėmesys į stebimas problemas įgyvendinant rekomendacijas, įvardijamas sąrašas įstatymų, būtinų rekomendacijoms įgyvendinti ir audito poveikiui pasiekti. Su šiomis ataskaitomis galima susipažinti Valstybės kontrolės internetinėje svetainėje.

 
BENDRADARBIAVIMAS

Bendradarbiavimo piktograma

Valstybės kontrolė, įgyvendindama savo funkcijas, bendradarbiauja su daugeliu institucijų, tarp jų LR Prezidentūra, LR Seimas, LR Vyriausybė, Savivaldybių kontrolierių asociacija, taip pat tiesiogiai - kaip su esamais ar buvusiais audituojamaisiais subjektais – su viešojo sektoriaus institucijomis. Valstybės kontrolės bendradarbiavimas su Seimu yra labai svarbus siekiant teigiamo ir veiksmingo valstybinio audito poveikio valstybės finansų ir turto valdymui bei kontrolės sistemai. Seimas, vykdydamas parlamentinę vykdomosios valdžios kontrolę, naudojasi valstybinio audito rezultatais kaip viena iš parlamentinės kontrolės sistemos dalių ir siekia, kad subjektai, kuriuose Valstybės kontrolė atliko valstybinį auditą, įgyvendintų valstybinio audito rekomendacijas. Valstybės kontrolė aktyviausiai bendradarbiauja su Seimo Audito komitetu, kuris reguliariai svarsto valstybinio audito ataskaitas. Atsižvelgiant į audituojamą sritį, audito ataskaitos (taip pat ir kiti produktai, sukuriami vykdant kitas institucijos funkcijas) teikiamos svarstymui ir kitiems LR Seimo komitetams ir komisijoms. 

Diegiant pažangius biudžeto valdymo ir vidaus kontrolės metodus viešajame sektoriuje, glaudžiai bendradarbiaujama su Finansų ministerija, su Vidaus auditorių asociacija, Savivaldybių kontrolierių asociacija, savivaldybių kontrolės ir audito tarnybomis, Lietuvos auditorių rūmais – tobulinant auditą ir apskaitą reglamentuojančius teisės aktus, viešojo sektoriaus audito metodikas, dalijantis patirtimi. 

Valstybės kontrolė yra sudariusi bendradarbiavimo susitarimus Lietuvos banku, Vyriausiąja tarnybinės etikos komisija, Generaline prokuratūra, Viešųjų pirkimų tarnyba, Specialiųjų tyrimų tarnyba, Finansinių nusikaltimų tyrimų tarnyba prie VRM, Valstybine mokesčių inspekcija prie FM, Konkurencijos taryba, Finansų ministerija, Socialinės apsaugos ir darbo ministerija, Vilniaus universiteto Ekonomikos ir verslo administravimo fakultetu, Vytauto Didžiojo universitetu, Mykolo Romerio universitetu, Lietuvos auditorių rūmais, Savivaldybių kontrolierių asociacija, Vidaus auditorių asociacija.  

Valstybės kontrolė  taip pat bendradarbiauja su įvairiomis institucijomis  teikdama išvadas, pastabas ir pasiūlymus dėl įstatymų ir kitų teisės aktų projektų, nagrinėja ir rengia išvadas dėl Vyriausybės nutarimų projektų. 

Valstybės kontrolė palaiko kolegiškus ryšius ir su akademine bendruomene: institucijos atstovai periodiškai kviečiami skaityti paskaitų aukštųjų mokyklų studentams, susipažinti su institucijos veikla atvyksta bendrojo lavinimo mokyklų moksleiviai. 

Institucija kviečia bendradarbiauti ir plačiąją visuomenę: kasmet sudarant valstybinio audito programą ir sprendžiant,  kokias audito temas pasirinkti, Valstybės kontrolė kreipiasi į visuomenę ir siūlo prisidėti prie valstybinio audito programos sudarymo: specialiai tam sukurtame įrankyje interneto svetainėje nurodant  savo pastebimas viešojo sektoriaus ydas, kurias Valstybės kontrolė galėtų įvertinti atlikdama auditą. Piliečių siūlymai vertinami ir į juos atsižvelgiama renkantis valstybinio audito kryptis ir temas.

Valstybės kontrolė palaiko ryšius ir su savo partnerėmis užsienio šalyse – kitomis aukščiausiosiomis audito institucijomis. Viena svarbiausių šio bendradarbiavimo išraiškų – kartu atliekamas tarptautinis auditas. Valstybės kontrolė yra aktyvi Tarptautinės aukščiausiųjų audito institucijų organizacijos INTOSAI ir Europos aukščiausiųjų audito institucijų organizacijos EUROSAI narė, dalyvauja šių tarptautinių organizacijų komitetų ir darbo grupių veikloje. Plačiau apie šį bendradarbiavimą skyriuje Tarptautiškumas.

Skaityti daugiau

Aktualijos

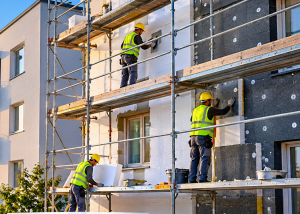
Iliustracija pranešimui spaudai Investuojame į viešųjų pastatų renovaciją, tačiau  planuotų energijos sutaupymų nepasiekiameViešųjų pastatų renovacija turėtų mažinti energijos vartojimą, pastatų išlaikymo sąnaudas ir tam skiriamas  išlaidas. Tačiau Valstybės kontrolės atliktas auditas „Viešųjų pastatų energinio efektyvumo didinimas“ parodė, kad 79 proc. auditorių vertintų atnaujintų pastatų nepasiekė energinio naudingumo sertifikatuose deklaruoto šilumos energijos sutaupymo. Faktinis sutaupymas juose buvo vidutiniškai 40 proc. mažesnis, nei deklaruota.
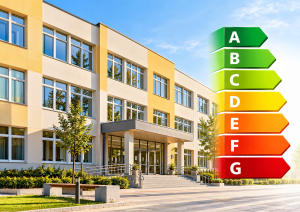

Iliustracija pranešimui spaudai Investuojame į viešųjų pastatų renovaciją, tačiau  planuotų energijos sutaupymų nepasiekiameBaigus renovaciją, faktinis energijos vartojimo sumažėjimas sistemingai nestebimas – rezultatas vertinamas pagal energinio naudingumo sertifikatuose pateiktus teorinius skaičiavimus, todėl valstybė negali patikimai įvertinti, kokį rezultatą davė investicijos į pastatų atnaujinimą.
  
„Jei po renovacijos pastatas sutaupo gerokai mažiau energijos, nei planuota, pirmiausia turime žinoti, kodėl. Ar problema buvo planuojant investiciją, ar rezultatas priklausė nuo kitų veiksnių? Šiandien valstybė negali atsakyti į šiuos klausimus, nes faktinio rezultato sistemingai nestebi. Investuojant viešuosius pinigus, neužtenka žinoti, kad pastatas renovuotas – turime žinoti, ką už šią investiciją gavome. Ši informacija būtina planuojant ir kitas renovacijas, kad galėtume priimti pagrįstesnius sprendimus ir nekartoti to, kas nedavė rezultato“, – sako valstybės kontrolierė Irena Segalovičienė.
  
Ambicingi energijos taupymo tikslai
  
Įgyvendindama ES energinio efektyvumo reikalavimus, Lietuva iki 2030 m. viešuosiuose pastatuose turės sutaupyti gerokai daugiau energijos. 2026 m. patvirtintuose planuose siekiamas sutaupyti energijos kiekis padidintas nuo 80 iki 605,5 GWh – 7,6 karto. Įgyvendinant ES direktyvą, viešojo sektoriaus energijos vartojimas kasmet turi mažėti bent 1,9 proc.
  
Šiems tikslams pasiekti neužteks vien renovuoti daugiau pastatų – kiekviena renovacija turi užtikrinti kuo didesnį faktinį energijos sutaupymą. Todėl tampa ypač svarbu ne tik skaičiuoti planuojamą sutaupymą, bet ir po renovacijos patikrinti, ar jis iš tiesų pasiektas.
  
Prieš planuojant būsimas investicijas, būtina išsiaiškinti, kodėl nepasiektas planuotas rezultatas
  
Mažesnį, nei planuota, energijos sutaupymą gali lemti skirtingos priežastys: netikslūs pradiniai duomenys ir skaičiavimo metodikos, pasikeitęs pastato naudojimas ar vartotojų elgsena, klimato sąlygos, netinkamai sureguliuotos inžinerinės sistemos ar statybos darbų kokybės trūkumai.
  
Todėl neužtenka nustatyti, kad planuotas rezultatas nepasiektas – svarbu išsiaiškinti, kodėl. Tai leistų spręsti, ką reikia keisti planuojant, renovuojant ar vėliau eksploatuojant pastatus, kad tos pačios problemos nesikartotų kituose projektuose.
  
Siekiant sumažinti skirtumą tarp paskaičiuotų ir faktiškai pasiektų energijos sutaupymų, Valstybės kontrolė Lietuvos energetikos agentūrai rekomendavo užtikrinti, kad būtų analizuojami atnaujintų viešųjų pastatų paskaičiuoti ir faktiniai energijos sutaupymai, nustatomos neatitikimų priežastys ir viešųjų pastatų atnaujinimo politiką formuojančioms institucijoms bei projektų vykdytojams teikiami pasiūlymai dėl priemonių šiems skirtumams mažinti.
 
 
Valstybinio audito ataskaita: Viešųjų pastatų energinio efektyvumo didinimas  
 
 
Komentarams:
Regina Lakačauskaitė-Kaminskienė, 
Komunikacijos ir tarptautinių ryšių departamento išorinės komunikacijos specialistė 
mob.  +370 608 93 487, el. p. [email protected]

Iliustracija pranešimui spaudai Prieš investuojant šimtus milijonų į viešųjų pastatų renovaciją, svarbu įvertinti, kiek ir kokio nekilnojamojo turto valstybei iš tiesų reikiaLietuva iki 2030 m. yra įsipareigojusi atnaujinti daugiau kaip 2 mln. kv. m viešųjų pastatų, o tam dar gali prireikti apie 681 mln. Eur. Tačiau Valstybės kontrolės auditas „Viešųjų pastatų energinio efektyvumo didinimas“ rodo, kad prieš skiriant reikalingus milijonus renovacijai būtina atsakyti į paprastesnį klausimą – ar valstybei ir savivaldybėms reikia visų pastatų, į kuriuos planuojama investuoti.


Iliustracija pranešimui spaudai Prieš investuojant šimtus milijonų į viešųjų pastatų renovaciją, svarbu įvertinti, kiek ir kokio nekilnojamojo turto valstybei iš tiesų reikiaAudito metu nustatyta, kad viešųjų pastatų atnaujinimas nepakankamai siejamas su valstybės nekilnojamojo turto valdymu. Dauguma valstybės turto valdytojų sistemingai nevertina, kiek nekilnojamojo turto jiems reikia funkcijoms vykdyti. Todėl kyla rizika investuoti ir į pastatus, kurių ilgalaikėje perspektyvoje gali būti atsisakyta.
  
2024 m. valstybei priklausė 9,02 mln. kv. m nekilnojamojo turto – daugiau kaip 25 tūkst. objektų. Nors 2020–2024 m. jo plotas sumažėjo 8,4 proc., išlaikymo sąnaudos per tą patį laikotarpį padvigubėjo – nuo 176 iki 354 mln. Eur per metus.
  
„Renovuoti pastatą, kurio valstybei ilgainiui nereikės, nėra ūkiška. Tai reiškia ne tik investicijas į jo atnaujinimą, bet ir tolesnes išlaidas šildymui ir priežiūrai. Tai viešieji pinigai, kurie turi būti investuojami ten, kur kuria ilgalaikę vertę. Todėl, prieš skirdami šimtus milijonų eurų renovacijai, turime įsivertinti, kiek viešosioms paslaugoms užtikrinti nebūtino nekilnojamojo turto turime, jo atsisakyti ir investuoti tik į tą, kuris iš tiesų reikalingas“, – sako valstybės kontrolierė Irena Segalovičienė.
  
Prieš skiriant milijonus viešųjų pastatų renovacijai – būtina įvertinti, kurio turto valstybei reikia
  
Lietuva yra įsipareigojusi kasmet atnaujinti bent 3 proc. nustatyto viešųjų pastatų ploto – toks tikslas numatytas Energijos vartojimo efektyvumo direktyvoje. Iki 2030 m. numatyta atnaujinti beveik 2,2 mln. kv. m, tačiau 2021–2025 m. atnaujinta tik apie penktadalis – 436 tūkst. kv. m. Įvertinus jau įgyvendinamus projektus ir 2026–2027 m. numatytą finansavimą, iki 2030 m. būtų atnaujinta apie 970 tūkst. kv. m. viešųjų pastatų ploto. Likusio 1,2 mln. kv. m ploto atnaujinimo investicijų poreikis gali siekti apie 681 mln. Eur.
  
Planuojant tolesnes investicijas, svarbu reguliariai vertinti, ar turimas plotas atitinka institucijų poreikius, kaip efektyviai jis naudojamas ir kokios turto dalies būtų galima atsisakyti.
  
Tačiau toks sistemingas vertinimas užtikrinamas tik centralizuotai valdomam valstybės nekilnojamajam turtui. Valstybės nekilnojamąjį turtą centralizuotai valdantis Turto bankas šiuo metu valdo tik 7,9 proc. viso valstybei priklausančio nekilnojamojo turto. Ministerijos, joms pavaldžios įstaigos ir kiti valstybės turto valdytojai sistemingai nevertina, kiek nekilnojamojo turto jiems reikia ir kaip efektyviai jis naudojamas. Todėl prieš investuojant į pastato renovaciją ne visada įvertinama, ar šis turtas valstybei bus reikalingas ilgalaikėje perspektyvoje.
  
Vienas svarbiausių valstybės nekilnojamojo turto optimizavimo projektų – A. Goštauto kvartalo Vilniuje pertvarkymas į centralizuotą valstybės įstaigų miestelį. Jame planuota sutelkti valstybės institucijas, efektyviau panaudoti administracinį plotą ir atsisakyti dalies energetiškai neefektyvių bei brangiai išlaikomų pastatų. Tačiau audito metu galutinis sprendimas dėl viso projekto įgyvendinimo dar nebuvo priimtas.
  
Valstybės kontrolė siūlo mažinti valstybės valdomo nekilnojamojo turto plotą
 
Valstybės kontrolė rekomenduoja Vyriausybei numatyti konkrečius žingsnius, kaip mažinti valstybės valdomo nekilnojamojo turto plotą ir didesnę jo dalį valdyti centralizuotai, ir juos įgyvendinti. Tam pirmiausia reikia sistemingai vertinti, kiek ir kokio nekilnojamojo turto valstybės institucijoms iš tiesų reikia jų funkcijoms vykdyti ir kaip efektyviai jis naudojamas. Tai leistų geriau įvertinti valstybės institucijų turto poreikį ir nuosekliai atsisakyti jų funkcijoms vykdyti nebebūtinų pastatų.
  
Mažesnis valdomo turto plotas reikštų mažiau išlaidų jo šildymui, priežiūrai ir remontui. Kartu mažėtų ir pastatų, kuriuos ateityje reikės renovuoti, plotas bei tam reikalingų investicijų poreikis.
 
 
Valstybinio audito ataskaita: Viešųjų pastatų energinio efektyvumo didinimas  
 
 
Komentarams:
Regina Lakačauskaitė-Kaminskienė, 
Komunikacijos ir tarptautinių ryšių departamento išorinės komunikacijos specialistė 
mob.  +370 608 93 487, el. p. [email protected]

Iliustracija pranešimui spaudai Aktyvaus senėjimo politika turi pasiekti ne tik aktyviausius senjorusSpalio 1-ąją minima Besimokančių senjorų diena primena, kad mokymasis neturi amžiaus ribos. Tačiau Valstybės kontrolės atliktas auditas „Aktyvaus senėjimo skatinimas“ atskleidė, kad vyresnio amžiaus asmenų galimybės mokytis visą gyvenimą Lietuvoje tebėra ribotos ir netolygios. 2024 m. mokėsi tik 2,7 proc. 65–74 metų gyventojų, kai 25–64 metų grupėje – 9,8 proc.


Iliustracija pranešimui spaudai Aktyvaus senėjimo politika turi pasiekti ne tik aktyviausius senjorus„Mokymasis visą gyvenimą yra kur kas daugiau nei prasmingas laisvalaikis ar naujos žinios. Tai tiesioginis įrankis žmogui išlikti aktyviam, stiprinti savarankiškumą, o esant norui – ilgiau išlikti darbo rinkoje. Kartu tai ir stiprus priešnuodis vyresnio amžiaus žmonių vienišumo problemai. Audito duomenys atskleidžia, kad vienišumą šalyje jaučia net 35 procentai senjorų, tačiau ši rizika vis dar lieka valstybės strategijų šešėlyje. Todėl svarbu, kad mokymosi galimybės būtų prieinamos ne tik aktyviausiems ir labiausiai motyvuotiems, bet  visiems vyresnio amžiaus asmenims, nepriklausomai nuo jų amžiaus, gyvenamosios vietos ar turimų galimybių“, – sako valstybės kontrolierė Irena Segalovičienė.
  
Mokymosi galimybės ne visiems vienodos 
  
Audito duomenimis, vyresni nei 65 metų žmonės šiuo metu negali pasinaudoti valstybės skiriamu 500 Eur mokymosi krepšeliu individualių mokymosi paskyrų sistemoje „Kursuok“. Iš 15,3 tūkst. praėjusiais metais sudarytų mokymosi sutarčių, 65 metų ir vyresni gyventojai į mokymus galėjo patekti tik už juos susimokėję patys. 
  
EBPO duomenimis, mokymuose dalyvauja mažiau nei 20 proc. 50 metų ir vyresnių Lietuvos gyventojų, o Europos Sąjungos (ES) vidurkis siekia 34 proc. Atotrūkis tarp jaunesnių ir vyresnių žmonių dalyvavimo mokymuose yra vienas didžiausių ES.
  
Mokymosi prieinamumą stipriai lemia geografinė padėtis. Savivaldybėse vyresnio amžiaus žmonių mokymosi poreikių analizė atliekama itin retai – audito metu tik 5 iš 60 savivaldybių pateikė suaugusiųjų mokymosi tyrimų dokumentus, o vyresnių gyventojų poreikiai vertinti vos dvejose iš jų. 
  
Svarbų vaidmenį vyresnio amžiaus žmonių švietime atlieka trečiojo amžiaus universitetai (TAU), kurių veiklose skirtingose savivaldybėse dalyvauja nuo 0,1 iki 9,1 proc. vyresnio amžiaus žmonių. TAU siūlo sveikatos, kultūros ir psichologinės gerovės veiklas, o skaitmeninis bei finansinis raštingumas išlieka tarp mažiausiai išplėtotų sričių..
  
Be to, net 67 proc. TAU nurodė, kad dėl nepakankamo ilgalaikio finansavimo jiems trūksta galimybių kviestis lektorius, užtikrinti tinkamas patalpas ir įrangos prieinamumą, ypač kaimiškose vietovėse. Todėl dalis vyresnio amžiaus asmenų neturi galimybių dalyvauti mokymuose, paslaugos pasiekia daugiausiai aktyvius, motyvuotus ir išsilavinusius asmenis, o socialiai atokesnės ir mažiau aktyvios grupės lieka nepasiekiamos.
  
Taip pat yra vykdomas 65+ m. asmenims skirtas projektas „Mokymosi galimybių senjorams plėtra“, tačiau mokymai prieinami tik TAU nariams, o ne visiems vyresnio amžiaus asmenims. Mokymų aprėptis nedidelė, nes gali dalyvauti iki 5 proc. visų TAU narių.
  
Ką pakeistų rekomendacijų įgyvendinimas?
  
Valstybės kontrolė Švietimo, mokslo ir sporto ministerijai (ŠMSM) rekomendavo sudaryti palankesnes sąlygas vyresnio amžiaus žmonėms įsitraukti į švietimo ir mokymosi veiklas. Tarp siūlomų pokyčių – panaikinti amžiaus ribojimus 65 metų ir vyresniems žmonėms gauti finansavimą mokymuisi per „Kursuok“, sistemoje numatyti aktyviam senėjimui pritaikytų mokymosi programų prioritetą ir keisti TAU bei kitų neformaliojo suaugusiųjų švietimo teikėjų finansavimo modelį iš projektinio į individualų asmens mokymosi krepšelį. Taip pat rekomenduota daugiau informuoti vyresnio amžiaus žmones apie mokymosi galimybes bei naudą.
  
Įgyvendinus šiuos pokyčius, vyresniems žmonėms būtų sudarytos palankesnės sąlygos rinktis mokymąsi pagal savo poreikius, o mokymosi galimybės galėtų būti labiau orientuotos ne tik į dalyvių skaičių, bet ir į tai, kokią naudą žmogui suteikia įgytos žinios ir kompetencijos kasdieniame gyvenime, bendruomeninėje veikloje ar darbo rinkoje.
  
ŠMSM teigimu, dalis rekomendacijų dėl prioritetinių sričių aktyvaus senėjimo skatinimui „Kursuok“ sistemoje numatymo ir individualaus mokymosi krepšelio modelio sukūrimo šiuo metu negali būti įgyvendintos dėl papildomų asignavimų poreikio. Taip pat ministerija neįsipareigoja siekti pamatuojamų rezultatų didinant vyresnio amžiaus asmenų informuotumą apie švietimo ir mokymosi galimybes bei naudą jų aktyvumui, emocinei būklei ir sveikatai.


Komentarams:
Gretė Maziliauskaitė, 
Komunikacijos  ir tarptautinių ryšių departamento išorinės komunikacijos specialistė 
mob.  +370 627 21 287, el. p. [email protected]

Šiuo metu vertiname

Rodyti viską

Veiklos auditai

Aplinka, miškai ir klimato kaita

Šiuo metu vykdomas

Biologinės įvairovės apsauga ir miškų atsparumo klimato kaitai didinimas

Lietuvos miškai ir saugomos teritorijos reikšmingai prisideda prie klimato kaitos švelninimo ir biologinės įvairovės išsaugojimo. Kadangi miškai užima daugiau nei trečdalį šalies teritorijos ir yra svarbūs nacionalinių klimato kaitos tikslų pasiekimui, jų atsparumas šios kaitos poveikiui ypač reikšmingas. Valstybės kontrolės 2022 m. atlikto audito „Lietuvos miškų išteklių apsauga“ rekomendacijų įgyvendinimas vėluoja, ypač miškingumo didinimo ir biologinės įvairovės apsaugos gerinimo srityse. 2030 m. Europos Sąjungos biologinės įvairovės strategijoje numatytas tikslas užtikrinti, kad saugomos teritorijos sudarytų bent 30 proc. šalies teritorijos, o trečdalis jų būtų griežtai saugomos. Valstybinės saugomų teritorijų tarnybos 2025 m. spalio 15 d. duomenimis, bendras saugomų teritorijų plotas (rezervatai, draustiniai, parkai ir kt.) sudaro apie 18,5 proc. visos šalies teritorijos, o griežtai saugomos teritorijos (rezervatai) sudaro tik apie 0,7 proc. šalies teritorijos. Europos Komisija (EK) yra išreiškusi susirūpinimą dėl sisteminių trūkumų nustatant ir užtikrinant „Natura 2000“ teritorijų apsaugą, pabrėždama, kad Lietuva vėluoja užbaigti būtinus veiksmus dėl saugotinų teritorijų ir nenustatė pakankamai išsamių ir kiekybiškai apibrėžtų šių teritorijų apsaugos tikslų ir būtinų apsaugos priemonių. Audito metu vertinsime, ar Lietuvos miškų ir saugomų teritorijų valdymas užtikrina ES biologinės įvairovės tikslų įgyvendinimą ir atsparių miškų kūrimą, atsižvelgiant į klimato kaitos keliamus iššūkius. Bus analizuojama, ar užtikrinamas balansas tarp miškų apsaugos funkcijų ir ūkinės veiklos, kaip įgyvendinama ES biologinės įvairovės strategija ir kaip valdomi informaciniai ištekliai. Auditas taip pat prisidės prie Lenkijos AAI inicijuoto tarptautinio audito „Miškų valdymo pritaikymas klimato kaitai".

Atsakingas Veiklos audito 2-asis departamentas

Informacinių išteklių valdymas

Bus baigtas per 3 mėn.

Sveikatos apsaugos srities informacinių išteklių valdymas

Tinkamas sveikatos apsaugos sektoriaus informacinių išteklių valdymas yra itin svarbus siekiant sveikatos priežiūros paslaugų kokybės ir prieinamumo gerinimo. Šiame sektoriuje veikiančios viešosios sveikatos priežiūros įstaigos naudojasi ir kuria savo vidines informacines sistemas. Iki šiol nėra užtikrinama, kad dalis jų integruotųsi į bendrą e-Sveikatos sistemą įskaitant prisijungimą prie Išankstinės pacientų registracijos sistemos ir jos naudojimo intensyvumą. Lieka aktualios ir E.sveikatos neoptimalios greitaveikos, nepakankamo IS ir registrų duomenų mainų užtikrinimo, ne visų sistemoje saugomų duomenų pasiekiamumo specialistams ir pacientams problemos. Nuo 2024 m. informacinių technologijų priežiūros ir atnaujinimų sąnaudas sveikatos priežiūros įstaigos įtraukia į skaičiuojamas asmens sveikatos priežiūros paslaugų bazines kainas, todėl neefektyvus įstaigų informacinių sistemų naudojimas ir plėtra turi tiesioginės įtakos paslaugų kainai. Audito metu vertinsime Sveikatos apsaugos ministerijos ir jos valdymo sričiai priskirtų institucijų ir kitų įstaigų informacinių išteklių valdymą, IT valdymo procesų brandą.

Atsakingas Veiklos audito 1-asis departamentas

Šiuo metu vykdomas

VĮ Registrų centro valstybės informacinių išteklių saugumo, incidentų bei rizikų valdymas

Auditą atlikti pavesta Lietuvos Respublikos Seimo 2026-09-17 nutarimu Nr. XV-1191

Atsakingas Veiklos audito 1-asis departamentas

Sveikatos apsauga

Bus baigtas per 3 mėn.

VšĮ Vilniaus universiteto ligoninės Santaros klinikų veikla ir finansų valdymas

VšĮ Vilniaus universiteto ligoninės Santaros klinikos yra viena didžiausių Lietuvos ligoninių, teikiančių aukščiausio lygio sveikatos priežiūros paslaugas bei vykdančių nuolatinį pedagoginį ir mokslinį tiriamąjį darbą. Blogėjanti šios įstaigos finansinė situacija, 2025 m. didėjant patiriamiems nuostoliams, kelia reikšmingas rizikas finansiniam stabilumui. Kadangi Santaros klinikų veikla yra strategiškai svarbi visos šalies sveikatos sistemai, todėl ypatingai svarbu užtikrinti šios įstaigos subalansuotą veiklą, būtiną tiek kasdienės veiklos tęstinumui, tiek ilgalaikiam tvarumui. Pastaraisiais metais įvyko reikšmingi pokyčiai prijungiant prie Santaros klinikų kitas įstaigas – 2024 m. įsteigtas Santaros klinikų filialas Žalgirio klinika, 2025 m. – filialas Nacionalinis vėžio centras. Santaros klinikos taip pat atlieka svarbų vaidmenį valstybės pasirengime ekstremalioms situacijoms – karo grėsmei, didelio masto nelaimėms ir epidemiologiniams protrūkiams. Pagal Ekonomikos gaivinimo ir atsparumo didinimo priemonės planą jose kuriami infekcinių ligų klasteriai, kurie turėtų sustiprinti visos sveikatos sistemos atsparumą. Audito metu bus vertinama, ar VšĮ Vilniaus universiteto ligoninės Santaros klinikų veiklos ir finansų valdymas sudaro prielaidas tvariai ir finansiškai subalansuotai veiklai. Bus analizuojama, ar paslaugos organizuojamos efektyviai, ištekliai naudojami racionaliai, ar valdymo sistema užtikrina veiksmingą sprendimų priėmimą, grindžiamą stebėsenos ir analizės duomenimis. Taip pat bus vertinamas pasirengimas ekstremalioms situacijoms, įskaitant karo grėsmei ir infekcinių ligų klasterio kūrimo pažanga, jo įrengimo viešieji pirkimai bei sutarčių vykdymas.

Atsakingas Veiklos audito 1-asis departamentas

Švietimas, mokslas ir sportas

Šiuo metu vykdomas

Neformaliojo vaikų švietimo sistema

Neformalusis vaikų švietimas (NVŠ) – svarbi švietimo sistemos dalis, padedanti visapusiškai ugdyti vaikų gebėjimus, kūrybiškumą, socialinius ir emocinius įgūdžius, skatinti jų saviraišką. NVŠ paskirtis – tenkinti mokinių pažinimo, ugdymosi ir saviraiškos poreikius, sudarant sąlygas tapti aktyviais ir pilietiškai brandžiais visuomenės nariais. 2016 m. įvestas NVŠ krepšelis padidino švietimo paslaugų teikėjų skaičių, programų įvairovę. Valstybės finansavimas NVŠ kasmet auga – nuo 9,72 mln. Eur 2016 m. iki 25 mln. Eur 2025 m. Krepšelio dydis išlieka nekintantis ir siekia 15–25 Eur (specialiuosius ugdymosi poreikius turintiems vaikams – dvigubai didesnis). Tikslinio finansavimo programose dalyvauja palyginti nedidelė dalis vaikų: 2024 m. – apie 31,1 proc. (2023 m. – 27,5 proc.), specialiuosius ugdymosi poreikius turinčių vaikų – 35,9 proc. (2023 m. – 30,7 proc.) Neformalusis ugdymas atlieka svarbų socialinį vaidmenį – mažina švietimo ir socialinius netolygumus tarp savivaldybių, suteikia vaikams iš įvairių socialinių aplinkų galimybę tobulėti ir prasmingai leisti laisvalaikį. Kokybiškas laisvalaikio užimtumas veikia prevenciškai – padeda užkirsti kelią elgesio problemoms, emociniams sunkumams ir ankstyvam pasitraukimui iš švietimo sistemos. Audito metu bus vertinama, ar neformaliojo vaikų švietimo sistema ir jos finansavimas yra efektyvūs ir leidžia pasiekti numatytus tikslus valstybės ir savivaldybių lygmenyje. Bus analizuojama, ar sistema užtikrina galimybes visiems vaikams, ypač turintiems specialiųjų poreikių ir augantiems socialinę riziką patiriančiose šeimose, gauti kokybiškas ir jų poreikius atitinkančias paslaugas, ar lėšos naudojamos efektyviai ir pagal paskirtį ir ar užtikrinama jų panaudojimo kontrolė.

Atsakingas Veiklos audito 1-asis departamentas

Bus baigtas per 3 mėn.

Švietimo pokyčių planavimo ir įgyvendinimo veiksmingumas užtikrinant sąlygas mokinių pasiekimams

Mokinių pasiekimai yra vienas pagrindinių švietimo sistemos rezultatų rodiklių, turinčių ilgalaikę įtaką šalies žmogiškojo kapitalo plėtrai, socialiniam teisingumui ir ekonominiam konkurencingumui. Vienas svarbiausių valstybės vaidmenų šioje srityje – formuoti nuoseklią ir įgyvendinimui pritaikytą švietimo politiką, kuri užtikrintų tinkamas sąlygas visiems mokiniams siekti pažangos. Pastaraisiais metais Švietimo, mokslo ir sporto ministerija inicijavo esminius pokyčius – buvo priimti strateginiai sprendimai dėl ugdymo turinio atnaujinimo, mokymo priemonių aprūpinimo, pertvarkyta valstybinių brandos egzaminų (VBE) struktūra ir įvesti nauji jų vertinimo principai. Šie sprendimai turėjo būti įgyvendinami glaudžiai bendradarbiaujant su Nacionaline švietimo agentūra, kuri yra pagrindinė švietimo politikos įgyvendinimo institucija bendrojo ugdymo lygmenyje. 2025 m. VBE vertinimo komitetų priimti sprendimai prie VBE rezultatų pridėti papildomus 10 taškų išryškino pokyčių įgyvendinimo trūkumus, susijusius su bendrojo ugdymo turinio atnaujinimu, mokymo priemonių prieinamumu, bendrojo ugdymo pasiekimų (VBE) užduočių rengimo ir egzaminavimo procesu. Audito metu vertinsime, ar planuojant ir įgyvendinant švietimo pokyčius užtikrinamas kokybiškas bendrasis ugdymas bei efektyvus skirtų išteklių panaudojimas.

Atsakingas Veiklos audito 2-asis departamentas

Transportas ir ryšiai

Šiuo metu vykdomas

Projekto „Rail Baltica“ įgyvendinimas

„Rail Baltica“ yra didžiausias tarpvalstybinis infrastruktūros projektas Baltijos šalių istorijoje, turintis didžiulę ekonominę ir geopolitinę reikšmę. Jis ne tik integruos Lietuvą, Latviją ir Estiją į Europos greitojo geležinkelio tinklą, užtikrindamas spartesnį keleivių ir krovinių judėjimą bei skatindamas investicijas, bet ir stiprins regiono saugumą. Projektas mažins Baltijos šalių priklausomybę nuo rytinių transporto koridorių. Atlikus 2024 metais „Rail Baltica“ projekto vertinimą nustatyta, kad visiškam jo įgyvendinimui reikalingi papildomi 19 mlrd. Eur. Tai kelia riziką dėl projekto finansavimo užtikrinimo ir terminų laikymosi. Baltijos šalių aukščiausiųjų audito institucijų bendro audito metu bus vertinama, ar projekto eigos ir sutarčių valdymas yra efektyvus ir pakankamas. Bus analizuojamas viešųjų pirkimų ir sutarčių valdymo efektyvumas, ankstesnių auditų rekomendacijų įgyvendinimas, priemonių pakankamumas finansavimo ir vėlavimo rizikoms mažinti.

Atsakingas Veiklos audito 4-asis departamentas

Valstybės saugumas ir gynyba

Bus baigtas per 3 mėn.

Infrastruktūros projekto įgyvendinimo Rūdninkų kariniame poligone valdymas

Rūdninkų karinio poligono infrastruktūros projektas yra strategiškai svarbus siekiant laiku turėti įrengtą priimančiosios šalies infrastruktūrą, tinkamą Vokietijos brigadai priimti. Didžiąją projekto dalį sudaro karinio miestelio vystymas, kuris vykdomas valdžios ir privataus sektoriaus partnerystės būdu. Krašto apsaugos sistemoje veikiančios Infrastruktūros valdymo agentūros duomenimis, šio projekto infrastruktūros įsigijimų 2024–2025 m. vertė sudaro 1,9 mlrd. Eur. Atsižvelgiant į projekto ir finansinę apimtį bei terminų svarbą, jo valdymas itin svarbus užtikrinant sėkmingą įgyvendinimą iki 2027 m. pabaigos. Audito metu vertinsime, ar Rūdninkų karinio poligono infrastruktūros projekto valdymas užtikrins Vokietijos brigadai priimti reikiamos infrastruktūros sukūrimą laiku.

Atsakingas Veiklos audito 3-iasis departamentas

Šiuo metu vykdomas

Lietuvos kariuomenės logistikos valdymas

Per pastaruosius penkerius metus gynybos finansavimas Lietuvoje sparčiai augo – nuo 1,8 mlrd. Eur 2020 m. iki daugiau kaip 3,3 mlrd. Eur 2025 m. Planuojama, kad artimiausiais metais asignavimai viršys 4,8 mlrd. Eur ir sudarys daugiau kaip 5 proc. BVP. Reikšminga šių lėšų dalis skiriama karinės technikos įsigijimams ir infrastruktūros plėtrai, tačiau logistikos pajėgumų stiprinimas ir procesų tobulinimas vyksta lėčiau. Logistika yra būtina kariuomenės veikimo parengties sąlyga – nuo jos priklauso tinkamas vienetų aprūpinimas, veiksmingas išteklių panaudojimas ir gynybos sistemos atsparumas. Logistikos infrastruktūros plėtra, personalo stiprinimas ir atsargų valdymas išlieka reikšmingais iššūkiais. Nepakankamas logistikos sistemos efektyvumas gali riboti kariuomenės veikimo parengtį, tinkamą vienetų aprūpinimą ir veiksmingą išteklių panaudojimą. Šie iššūkiai ypač aktualūs dabartinėje saugumo situacijoje, kai stiprinama kariuomenės divizijos struktūra, plečiami sąjungininkų pajėgumai ir didėja priimančiosios šalies paramos poreikis. Efektyvus logistikos valdymas lemia kariuomenės pasirengimą veikti tiek taikos, tiek krizių ar karo metu, o nepakankamas koordinavimas, planavimas ar išteklių paskirstymas mažina gynybos sistemos veiksmingumą ir atsparumą. Audito metu bus vertinama, ar Lietuvos kariuomenės logistikos valdymas užtikrina tinkamą aprūpinimą, veiksmingą išteklių panaudojimą ir kariuomenės veikimo parengtį. Bus analizuojama, ar logistikos valdymas aiškiai apibrėžtas, suderintas su kariuomenės modernizacijos planais ir užtikrina koordinuotą sprendimų priėmimą; ar logistikos procesai (tiekimas, transportas, remontas, sandėliavimas) organizuojami efektyviai, užtikrinant tinkamą aprūpinimą ir veiksmingą išteklių panaudojimą; ar atsargos, įskaitant neliečiamąsias ir strategines, valdomos efektyviai ir sudaro sąlygas kariuomenės veikimo parengčiai; ar jų apskaita ir stebėsena vykdoma patikimose informacinėse sistemose, užtikrinant duomenų tikslumą, prieinamumą ir apsaugą nuo kibernetinių grėsmių; ar logistikos personalo dydis, kompetencijos ir planavimas pakankami užtikrinti logistikos funkcijų vykdymą; ir ar taikomi vidaus kontrolės bei rizikų valdymo mechanizmai užtikrina skaidrų ir ekonomišką išteklių panaudojimą.

Atsakingas Veiklos audito 2-asis departamentas

Viešasis saugumas

Šiuo metu vykdomas

Nacionaliniam saugumui užtikrinti svarbių objektų fizinės apsaugos organizavimas

Saugumo situacija pasaulyje ir regione, Lietuvoje kasmet didėjantis kylančių ekstremalių įvykių ar situacijų, keičiančių įprastą visuomenės gyvenimą, skaičius didina viešojo saugumo užtikrinimo poreikį. Seimo nutarimu 2023 m. patvirtintoje Viešojo saugumo stiprinimo ir plėtros programoje nustatyta, kad būtina stiprinti nacionaliniam saugumui užtikrinti svarbių objektų fizinę apsaugą, atsižvelgiant į aktualias grėsmes. Šie objektai dažnai yra kritinės infrastruktūros komponentai, kurių sugriovimas ar pažeidimas galėtų sukelti didelių ekonominių ir socialinių pasekmių. Tinkama infrastruktūros apsauga gali sumažinti nuostolius ir padėti išvengti krizių, leidžiant greičiau atkurti normalią veiklą po incidentų ir užtikrinti gyvybiškai svarbių valstybės funkcijų tęstinumą. Dalies valstybei svarbių objektų fizinę apsaugą vykdo vidaus reikalų ministro valdymo srities įstaigos. Už kitų objektų fizinės apsaugos organizavimą atsakingi nacionaliniam saugumui užtikrinti svarbių įmonių vadovai. Svarbu, kad šių objektų fizinės apsaugos organizavimas (nustatyti reikalavimai, priežiūra ir kontrolė) užtikrintų apsaugos sistemų efektyvumą ir naudojamų apsaugos priemonių suderinamumą ir atitiktį nustatytoms grėsmėms. Audito metu vertinsime, ar sprendimų ką būtina saugoti, kas turi saugoti ir kokio lygio apsauga reikalinga priėmimo procesas bei fizinės apsaugos organizavimo ir (ar) apsaugos paslaugų pirkimo priežiūra užtikrina tinkamą nacionaliniam saugumui užtikrinti svarbių objektų fizinę apsaugą.

Atsakingas Veiklos audito 3-iasis departamentas

Finansiniai auditai

Viešieji finansai ir oficialioji statistika

Šiuo metu vykdomas

2026 m. nacionalinis ataskaitų rinkinys

Nacionalinį metinių ataskaitų rinkinį sudaro pagrindinių rezultatų valstybės veiklos srityse ataskaita, finansinių ataskaitų rinkinys, apimantis valstybės viešojo sektoriaus subjektų, visų savivaldybių viešojo sektoriaus subjektų, valstybės socialinių fondų, Privalomojo sveikatos draudimo fondo ir Pensijų anuitetų fondo į vieną viešojo sektoriaus subjekto ataskaitų rinkinį konsoliduoti duomenys apie finansinę būklę, veiklos rezultatus, pinigų srautus. Pagrindinių rezultatų valstybės veiklos srityse ataskaita apima Ministro Pirmininko pranešimą, pagrindinių rezultatų valstybės veiklos srityse rodiklių analizę, su šiais rodikliais susijusią valstybės veiklos sritims skirtų finansinių išteklių informaciją, taip pat Vyriausybės programos nuostatų įgyvendinimo informaciją. Pagrindiniai rezultatai valstybės veiklos srityse – tai per ataskaitinius metus pasiekti, rengiant pagrindinių rezultatų valstybės veiklos srityse ataskaitą turimais duomenimis įvertinami ir ataskaitiniais metais reikšmingą poveikį atitinkamos valstybės veiklos sričiai turintys pokyčiai arba pasiekimai. Nuo 2026 metų valstybės ir savivaldybių viešojo sektoriaus subjektų grupes sudaro ne tik valstybės ir savivaldybių viešojo sektoriaus subjektai, bet ir valstybės ir savivaldybių kontroliuojami pelno siekiantys subjektai. Kartu su nacionaliniu metinių ataskaitų rinkiniu teikiami savivaldybių biudžetų vykdymo duomenys ir informacija apie valstybės skolą.

Atsakingas Finansinio audito 1-asis departamentas

Šiuo metu vykdomas

2026 m. Pensijų anuitetų fondo ataskaitų rinkinys

Pensijų anuitetų fondas – išteklių fondas, skirtas pensijų anuitetų mokėjimo veiklai vykdyti. Pensijų anuitetų mokėtojo (Valstybinio socialinio draudimo fondo valdybos) veiklos tikslas yra užtikrinti pensijų anuitetų mokėjimą jų gavėjams iki gyvos galvos, siekiant jiems didžiausios naudos ir fondo asignavimus valdant skaidriai, tvariai.

Atsakingas Finansinio audito 2-asis departamentas

Šiuo metu vykdomas

2026 m. Privalomojo sveikatos draudimo fondo ataskaitų rinkinys

Privalomojo sveikatos draudimo fondas – tai išteklių fondas, skirtas įstatyme nustatytais pagrindais ir sąlygomis kompensuoti privalomuoju sveikatos draudimu apdraustų asmenų sveikatos priežiūrą. Fondo metinių ataskaitų rinkinį rengia Valstybinė ligonių kasa.

Atsakingas Finansinio audito 2-asis departamentas

Šiuo metu vykdomas

2026 m. valstybės ataskaitų rinkinys

Valstybės metinių ataskaitų rinkinį sudaro valstybės metinių finansinių ataskaitų rinkinys ir valstybės metinių biudžeto vykdymo ataskaitų rinkinys. Viešojo sektoriaus subjektų grupę, kai rengiamas valstybės metinių ataskaitų rinkinys, sudaro visi (iki 500) valstybės viešojo sektoriaus subjektai. Nuo 2026 metų viešojo sektoriaus subjektų grupę, kai rengiamas valstybės metinių ataskaitų rinkinys, sudaro ir valstybės kontroliuojami pelno siekiantys subjektai.

Atsakingas Finansinio audito 1-asis departamentas

Šiuo metu vykdomas

2026 m. valstybės socialinių fondų ataskaitų rinkinys

Valstybės socialinių fondų metinių ataskaitų rinkinį sudaro Valstybinio socialinio draudimo fondo metinių ataskaitų rinkinys, Garantinio fondo metinių ataskaitų rinkinys ir Ilgalaikio darbo išmokų fondo metinių ataskaitų rinkinys. Valstybinis socialinio draudimo fondas – tai išteklių fondas, skirtas pensijų, ligos, motinystės, nedarbo ir nelaimingų atsitikimų darbe ir profesinių ligų socialiniam draudimui finansuoti, valdyti ir administruoti. Fondo metinių ataskaitų rinkinys sudarytas iš Valstybinio socialinio fondo valdybos ir teritorinių skyrių ataskaitų duomenų. Garantinis fondas – išteklių fondas, skirtas užtikrinti garantijas darbuotojams (jiems skiriant ir mokant išmokas) jų darbdaviui tapus nemokiam. Šio fondo pinigais kompensuojamos Užimtumo įstatyme numatytos išmokos savarankiškai dirbantiems asmenims, subsidija darbo užmokesčiui, Vyriausybei paskelbus ekstremaliąją situaciją ar karantiną, taip pat gali būti finansuojamos aktyvios darbo rinkos politikos priemonės. Ilgalaikio darbo išmokų fondas – išteklių fondas, skirtas asmenų papildomoms finansinėms garantijoms užtikrinti mokant ilgalaikio darbo išmokas tais atvejais, kai asmenų darbo santykiai pagal nutraukiamą darbo sutartį su Lietuvos Respublikos jurisdikcijoje esančiu darbdaviu atleidimo iš darbo dieną nepertraukiamai tęsėsi daugiau negu 5 metus ir kurie yra atleisti iš darbo darbdavio iniciatyva be darbuotojo kaltės. Šio fondo pinigais gali būti finansuojamos ir aktyvios darbo rinkos politikos priemonės.

Atsakingas Finansinio audito 2-asis departamentas

Atitikties auditai

Viešieji finansai ir oficialioji statistika

Šiuo metu vykdomas

Projektų, finansuojamų iš valstybės biudžeto asignavimų (be ES paramos) projektiniu (atrankos) būdu, administravimas ir įgyvendinimas

Projektinio (atrankos) finansavimo būdas yra svarbi priemonė, užtikrinanti skaidrų ir tikslingą valstybės biudžeto asignavimų panaudojimą. Šis būdas plačiai taikomas remiant švietimo, mokslo, kultūros, sporto, žemės ūkio ir kitų sričių iniciatyvas. 2018 m. valstybės finansinių ataskaitų rinkinio finansinio audito rezultatai atskleidė, kad projektų atrankos ir finansavimo procesams trūko skaidrumo, objektyvumo ir kontrolės. Netinkamai parinkti vertinimo rodikliai neleido objektyviai įvertinti projektinių veiklų rezultatų, o nepakankamas šių veiklų viešinimas mažino finansavimo proceso skaidrumą. Įgyvendinus rekomendacijas, pakeistas Strateginio valdymo įstatymas ir metodika, nustatyti bendrieji projektų rengimo ir vykdymo reikalavimai, o asignavimų valdytojai iki 2024 m. pabaigos turėjo peržiūrėti ir pagal naujas nuostatas papildyti ar parengti naujas projektų atrankos, administravimo ir finansavimo tvarkas. Atlikus institucijų apklausą, 2025 m. šiuo būdu įgyvendinta daugiau nei 70 veiklos priemonių, kurių finansavimas viršijo 300 mln. Eur. Tinkamas projektų administravimas ir įgyvendinimas svarbus užtikrinant konkursų skaidrumą, tikslingą finansavimo skyrimą, teisėtą ir rezultatyvų valstybės biudžeto asignavimų panaudojimą. Audito metu bus vertinama, ar projektinio (atrankos) finansavimo taikymas užtikrina pagrįstą, teisėtą ir skaidrų valstybės biudžeto pinigų naudojimą, kad būtų pasiekti strateginiai tikslai. Bus analizuojama, ar po reglamentavimo pakeitimų projektinis (atrankos) finansavimas taikomas remiantis aiškiais kriterijais ir siekiamais rezultatais, ar projektų atranka, finansavimo sutarčių sudarymas ir vykdymas užtikrina tikslingą ir teisėtą valstybės biudžeto pinigų panaudojimą ir projektinės veiklos skaidrumą.

Atsakingas Veiklos audito 4-asis departamentas