Iliustracija pranešimui spaudai Nepriklausoma fiskalinė institucija įspėja: dėl jau turimų valstybės įsipareigojimų be pajamų didinimo suvaldyti valstybės skolos augimą nebepavyks2027–2029 m. valstybės biudžeto projektas sudarytas pažeidžiant nacionalines ir Europos Sąjungos fiskalinės drausmės taisykles. Nepriklausomos fiskalinės institucijos vertinimu, valdžios sektoriaus deficitas gali augti gerokai sparčiau, nei numato Vyriausybė, ir 2029 m. priartėti prie 6 proc. BVP, o valstybės skola – prie 60 proc. BVP ribos. Augant gynybos ir kitų viešųjų paslaugų finansavimo poreikiams, be papildomų tvarių pajamų šaltinių grįžti prie fiskalinės drausmės laikymosi bus ypač sudėtinga.

Iliustracija pranešimui spaudai Nepriklausoma fiskalinė institucija įspėja: dėl jau turimų valstybės įsipareigojimų be pajamų didinimo suvaldyti valstybės skolos augimą nebepavyks Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija (NFI), įvertino 2027–2029 m. valstybės biudžeto projektą ir išvadoje pateikė fiskalinės drausmės taisyklių laikymosi vertinimą bei savo fiskalinių rodiklių 2026–2029 m. prognozes.
  
Biudžeto projektas neatitinka fiskalinės drausmės taisyklių
  
NFI vertinimu, 2026–2029 m., net ir atsižvelgus į laikiną išlygą gynybos išlaidoms, planuojamas grynųjų išlaidų* augimas viršija leistinas ribas. Be to, biudžeto projekte kasmet numatomas didesnis nei 3 proc. BVP valdžios sektoriaus deficitas.
  
Pagal Fiskalinės valdysenos įstatyme įtvirtintą atsižvelgimo arba paaiškinimo principą, Vyriausybė turėtų patikslinti biudžeto projektą taip, kad jis atitiktų fiskalinės drausmės taisyklę, arba pateikti pagrįstą paaiškinimą, kodėl jos nesilaikoma. NFI nuomone, paaiškinime turėtų būti pateiktas priemonių planas, kaip būtų mažinamas nukrypimas nuo fiskalinės drausmės taisyklių, ir jo įgyvendinimo terminai.
  
„Ilgalaikiai valdžios sektoriaus įsipareigojimai auga sparčiau nei pajamos. Fiskalinės drausmės taisyklių laikytis vis sunkiau, tačiau jų prasmė nesikeičia  –  šiandien turimus įpareigojimus ateityje teks apmokėti. Jei sprendimai bus atidėti, būsimos kartos gali pajusti jų kainą: didesnę skolos naštą ar prastesnes viešąsias paslaugas. Todėl Vyriausybė turėtų pateikti konkretų planą, kokių pajamų ir išlaidų priemonių bus imtasi ir kada jos duos rezultatą“, – pabrėžia valstybės kontrolierė Irena Segalovičienė.
  
Valdžios sektoriaus deficitas gali būti gerokai didesnis, nei numatyta biudžeto projekte
  
NFI vertinimu, į biudžeto projektą nėra įtraukta dalis tikėtinų išlaidų, o planuojamos pajamos gali būti mažesnės, nei numatyta. Pavyzdžiui, į 2027 m. išlaidų planą neįtrauktos tikėtinos išlaidos geležinkelių infrastruktūrai, paramai Ukrainai ir kitos. Į pajamų dalį įtraukta 197 mln. eurų papildomų pajamų iš mokesčių administravimo gerinimo. Tokių priemonių poveikis pasižymi dideliu neapibrėžtumu, todėl, NFI vertinimu, jos neturėtų būti įtrauktos į projekcijas. 
2028–2029 m. projekte nepakankamai įvertinti anksčiau prisiimti valstybės įsipareigojimai, susiję su viešojo sektoriaus darbo užmokesčio augimu, papildomu pensijų indeksavimu ir didėjančiomis valstybės įmokomis už valstybės lėšomis draudžiamus asmenis. Dėl šių priežasčių valdžios sektoriaus deficitas gali būti didesnis, nei numatyta biudžeto projekte.
  
Didesnį 2026–2029 m. valdžios sektoriaus deficitą, nei projektuota 2026 m. metinėje pažangos ataskaitoje, didele dalimi lemia ir krašto apsaugos srities išlaidų karinei įrangai įsigyti statistinės kaupimo korekcijos pokyčiai, kurie per metus vidutiniškai yra 0,8 proc. BVP didesni. Karinės įrangos, ginklų ir atsargų įsigijimo išlaidos valdžios sektoriaus finansų statistikoje apskaitomos kaupimo principu, todėl deficite jos atsispindi tada, kai atsiranda ekonominė nuosavybė, dažniausiai pristatymo metu. NFI vertinimu, net ir nepriimant papildomų diskrecinių sprendimų, valdžios sektoriaus deficitas vidutiniu laikotarpiu išliktų didesnis nei 3 proc. BVP.
  
„Mūsų prognozės rodo didesnį spaudimą viešiesiems finansams, nei numatyta biudžeto projekte. Problema neapsiriboja vien naujais sprendimais didinti išlaidas – dalis valstybės įsipareigojimų jau egzistuoja, tačiau jų poveikis būsimiems biudžetams nėra pakankamai atspindėtas. Įvertinus šias išlaidas ir pajamų nesurinkimo rizikas, 2029 m. deficitas gali priartėti prie 6 proc. BVP. Todėl sprendimai dėl tvarių valstybės pajamų yra būtini“, – pažymi Fiskalinės stebėsenos centro vadovė Jurga Rukšėnaitė.
  
Sparčiai augant valstybės skolai, reikės vis daugiau išlaidų palūkanoms
  
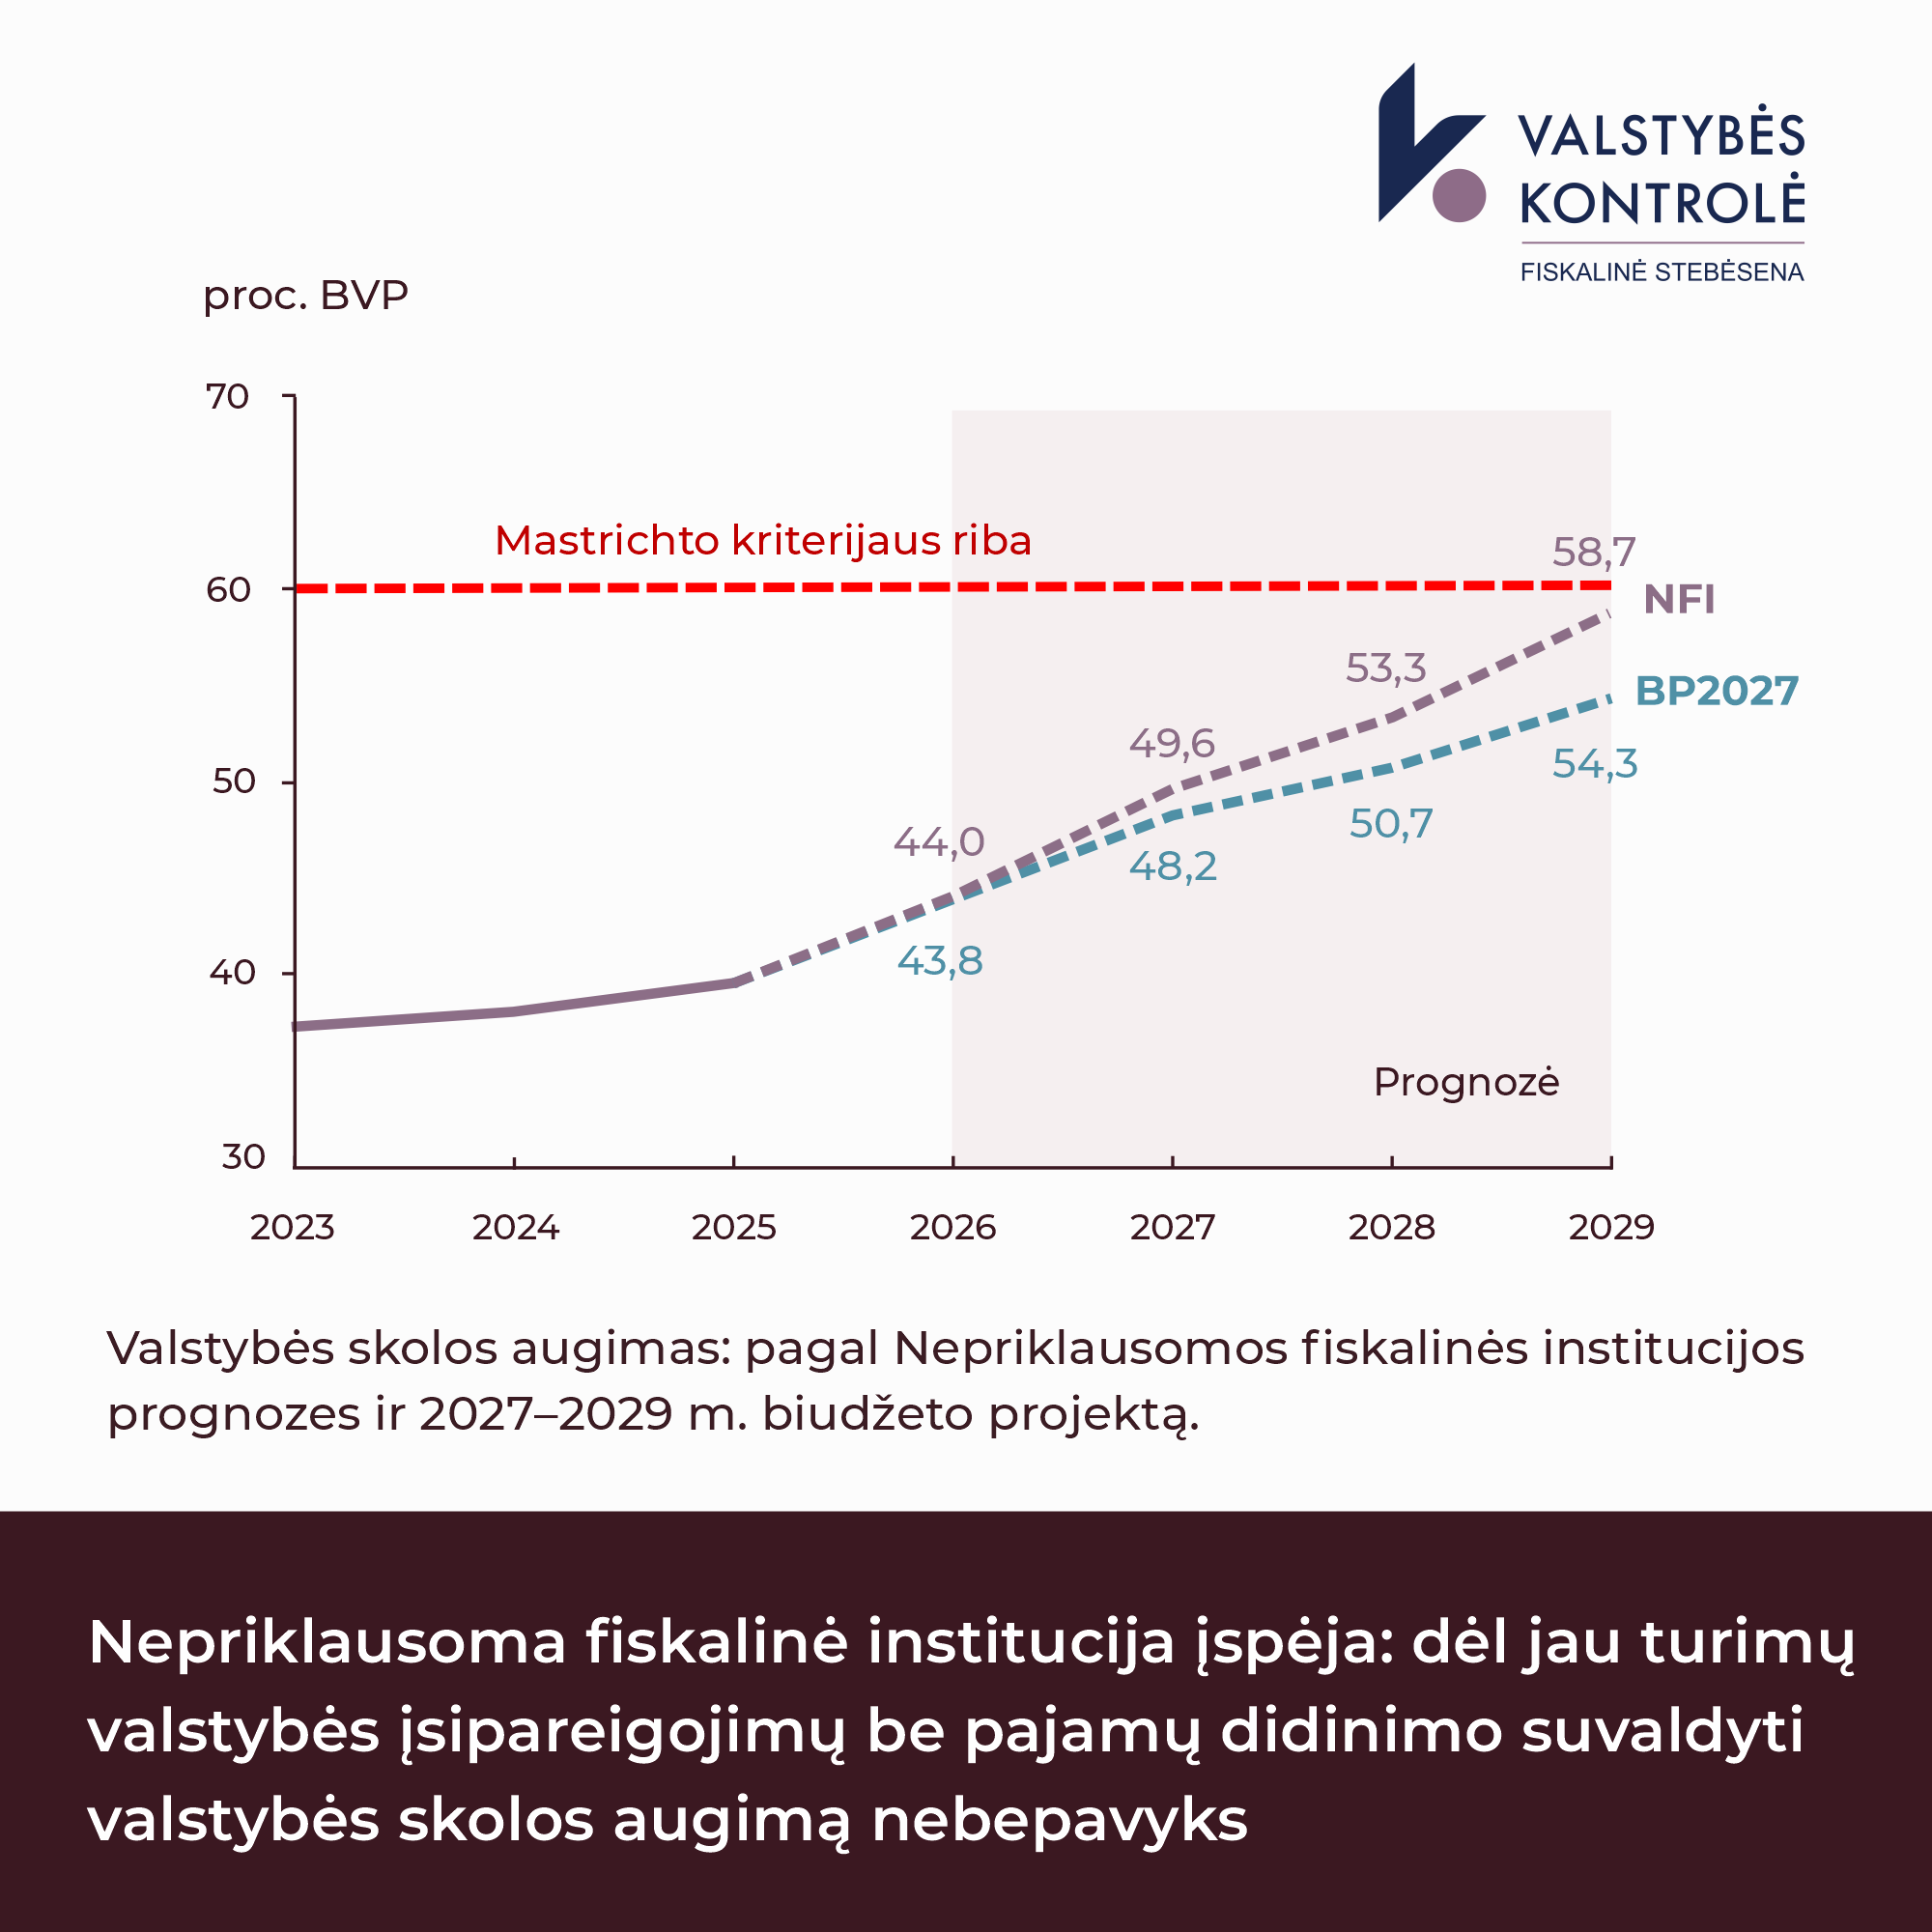
NFI projektuojant didesnį deficitą, valstybės skola augs sparčiau, nei numatyta biudžeto projekte, ir 2029 m. priartės prie 60 proc. BVP Mastrichto kriterijaus ribos. Ši riba gali būti viršyta jau 2030 m.
  
Didėjant skolai, sparčiai augs ir jos aptarnavimo išlaidos. NFI skaičiavimais, palūkanų mokėjimai nuo maždaug 1 mlrd. eurų 2026 m. gali padidėti iki 2,1 mlrd. eurų 2029 m. Tai reiškia, kad vis didesnė biudžeto dalis turės būti skiriama ne viešosioms paslaugoms ar investicijoms, o anksčiau prisiimtos skolos aptarnavimui.
  
Be sprendimų dėl pajamų viešųjų finansų tvarumo užtikrinti nepavyks
  
Remiantis NFI projekcijomis ir siekiant, kad 2029 m. valdžios sektoriaus deficitas neviršytų Mastrichto kriterijaus ribos, reikėtų, kad jis būtų mažesnis daugiau nei 3 mlrd. eurų. NFI atkreipia dėmesį, kad biudžeto projekte trūksta aiškaus plano, kaip vidutiniu laikotarpiu bus mažinamas valdžios sektoriaus deficitas ir grįžtama prie fiskalinės drausmės taisyklių laikymosi.
  
Pagal pajamas iš mokesčių ir socialinių įmokų, palyginti su BVP, Lietuva yra 23-ioje vietoje iš 27-ių ES šalių narių. Tuo pat metu didėja ilgalaikiai gynybos, socialinės apsaugos ir sveikatos priežiūros finansavimo poreikiai.
  
NFI vertinimu, vien išlaidų efektyvumo didinimo šioms problemoms spręsti nepakaks. Būtina ieškoti tvarių papildomų pajamų šaltinių – nuosekliai plėsti mokesčių bazę, peržiūrėti mokestines lengvatas ir gerinti mokesčių surinkimą.
  
NFI išvadą dėl 2027–2029 m. biudžeto projekto, fiskalines prognozes ir kitus priedus rasite čia: Išvada dėl 2027–2029 m. biudžeto projekto.

 
* Grynosios išlaidos – valdžios sektoriaus išlaidos, atėmus išlaidas palūkanoms, diskrecines pajamų priemones, ES programų išlaidas, nacionalines išlaidas ES programų bendrajam finansavimui, ciklines nedarbo išmokas, vienkartines ir kitas laikinąsias priemones. 
 
  
Komentarams:

Regina Lakačauskaitė-Kaminskienė,
Komunikacijos ir tarptautinių ryšių departamento išorinės komunikacijos specialistė,
mob. +370 608 93 487, el. p. [email protected]
Iliustracija pranešimui spaudai VTEK vertinimas: Valstybės kontrolės veikla grindžiama aukščiausiais skaidraus elgesio standartaisValstybės kontrolės veikla viešųjų ir privačių interesų derinimo srityje atitinka Viešųjų ir privačių interesų derinimo įstatyme nustatytus tikslus ir reikalavimus. Tai patvirtino Vyriausiosios tarnybinės etikos komisijos (VTEK) atliktas Valstybės kontrolės veiklos atitikties vertinimas, dėl kurio atlikimo inciatyvą parodė savanoriškai Valstybės kontrolė.
  
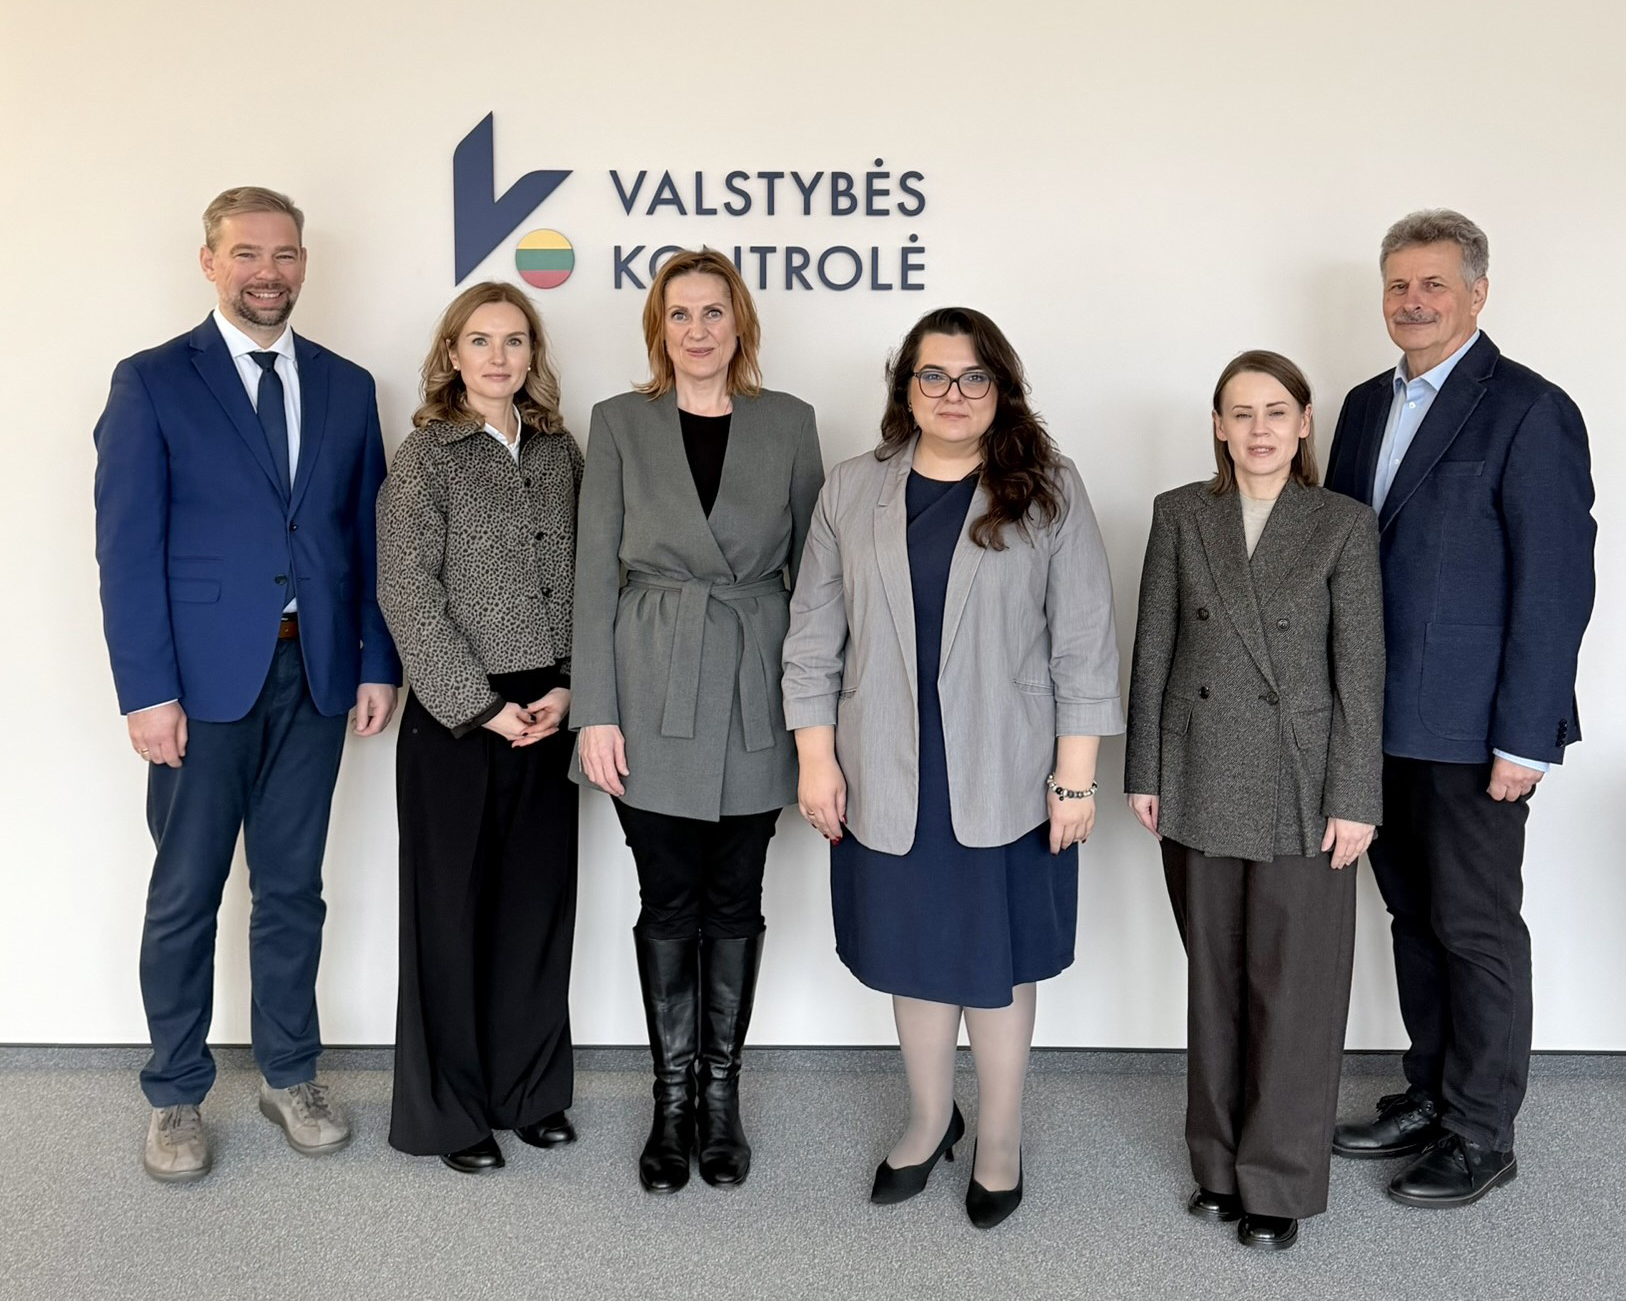
Plačiau vertinimo išvadas bei tolesnes abiejų institucijų partnerystės kryptis lapkričio 5 d. Valstybės kontrolėje susitiko aptarti valstybės kontrolierė Irena Segalovičienė ir VTEK pirmininkė Jolanta Bernotaitė. Susitikime taip pat dalyvavo VTEK Atitikties skyriaus vedėja Edita Kavoliūnienė, vyresnioji patarėja Jurgita Jurkienė, valstybės kontrolieriaus pavaduotojas Audrius Misevičius ir Valstybės kontrolės atitikties pareigūnas Gediminas Švetkauskas.
  
Aukšti skaidrumo standartai ir gerosios praktikos pavyzdžiai
  
VTEK išvadose pabrėžiama, kad Valstybės kontrolės veiklą reglamentuojančiuose vidaus teisės aktuose detalizuotos įstatyme numatytos pareigos, vykdoma nuosekli jų laikymosi priežiūra ir organizuojamas darbuotojų švietimas. Institucijos veikla taip pat grindžiama aukščiausiais skaidraus elgesio standartais, organizacija formuoja bei taiko gerosios interesų konflikto valdymo praktikos pavyzdžius, o viešųjų pirkimų procedūrose netoleruojamos interesų konfliktų rizikos.
  
„Vertindami kitus, turime rodyti pavyzdį ir nuosekliai tikrinti savo pačių veiklą. Savanoriškai atvėrę interesų valdymo sistemą VTEK įvertinimui, siekėme įsitikinti, kad savo veikloje taikome aukštus skaidrumo ir etikos standartus bei numatyti ką dar galėtume patobulinti. Gautos įžvalgos ir užsimezgęs metodinis bendradarbiavimas padės toliau stiprinti mūsų atsparumą rizikoms bei formuoti gerosios valdysenos praktikas viešajame sektoriuje. Todėl kviečiu ir kitas institucijas imtis iniciatyvos bei drąsiai atverti savo procesus – tai vienintelis kelias į pasitikėjimu grįstą valstybės valdymą“, – teigia valstybės kontrolierė Irena Segalovičienė.
  
Nuo vertinimo – prie abipusio bendradarbiavimo
  
Susitikimo metu akcentuotas perėjimas nuo Valstybės kontrolės interesų konfliktų valdymo sistemos įvertinimo prie abipuse ekspertine patirtimi grįsto bendradarbiavimo. Institucijų vadovės aptarė tarpusavio bendradarbiavimo susitarimo atnaujinimo galimybes atliekant valstybinį auditą ir įgyvendinant abiejų institucijų įstatymuose nustatytus uždavinius.
  
Planuojama, kad prireikus VTEK konsultuos Valstybės kontrolės auditorius dėl audito metu nustatytų aplinkybių preliminaraus įvertinimo, taip pat teiks informaciją apie stebimas rizikas tose viešojo sektoriaus srityse, kuriose fiksuojama mažiausia interesų valdymo sistemos branda. Savo ruožtu Valstybės kontrolė įsipareigojo informuoti VTEK apie audito metu nustatytas sistemines problemas viešojo sektoriaus sritysebei teikti pastebėjimus apie teisinio reguliavimo ir praktinio įgyvendinimo spragas.
 
Institucijų vadovės sutarė, kad toks abipusis metodinis pagalbos teikimas stiprina viso viešojo sektoriaus valdyseną, interesų konfliktų prevenciją bei sprendimų priėmimo skaidrumą.
  
Pateiktos VTEK rekomendacijos – pagrindas tolesniam sistemos tobulinimui
  
Nors Valstybės kontrolės veiklos organizavimas atitinka teisės aktų reikalavimus, VTEK pateikė kelias neprivalomo pobūdžio rekomendacijas, prisidėsiančias prie Institucijos veiklos tobulinimo.
  
Valstybės kontrolėje numatoma detaliau reglamentuoti deklaracijų ir privačių interesų stebėsenos, patikros ir rizikų vertinimo procesus bei juose dalyvaujančių darbuotojų atsakomybes, aiškiau apibrėžti atitikties pareigūno funkcijas ir įgaliojimus, taikant prevencines priemones, teikiant nusišalinimo siūlymus ar rengiant išankstines rekomendacijas darbuotojams, ir taikyti kitas papildomas priemones, užtikrinančias visapusišką galimų interesų konflikto rizikų suvaldymą.

Valstybės kontrolė yra nepriklausoma aukščiausioji audito institucija ir nepriklausoma fiskalinė institucija, atskaitinga Seimui. Tačiau vien formalaus atskaitingumo nepakanka. Kad audito ir fiskalinės priežiūros rezultatai virstų sprendimais ir realiais pokyčiais viešajame sektoriuje, o ir mūsų visų gyvenime būtinas nuolatinis dalykinis dialogas ir pasitikėjimu grįstas bendradarbiavimas su Seimu ir kitomis suinteresuotosiomis šalimis.


AUTORIUS

Iliustracija tinklaraščiui Nuo audito iki sprendimų: kodėl mums svarbi partnerystė su suinteresuotosiomis šalimis
Aurimas Miškinis
Valstybės kontrolės patarėjas
el. p. [email protected]

  
Būtent todėl santykius su Seimu, Vyriausybe ir kitomis suinteresuotosiomis šalimis bei mūsų partneriais grindžiame ne administracine hierarchija, o profesine ir į rezultatus orientuota partneryste. Jos tikslas – kad objektyviais duomenimis, įrodymais ir nepriklausomu vertinimu pagrįsta informacija būtų naudojama priimant sprendimus ir stiprinant viešojo sektoriaus atskaitomybę.
  
Seimas – vienas svarbiausių Valstybės kontrolės partnerių
  
Valstybės kontrolės ir Seimo ryšys yra įtvirtintas Konstitucijoje ir įstatymuose. Seimui teikiami valstybinio audito rezultatai, išvados dėl viešųjų finansų, fiskalinės drausmės vertinimai, metinių ataskaitų auditų rezultatai. Seimas taip pat atlieka parlamentinę audito rekomendacijų įgyvendinimo kontrolę.
  
Todėl mūsų veiklos tikslas nėra vien atlikti auditą ir paskelbti jo rezultatus. Ne mažiau svarbu užtikrinti, kad šie rezultatai laiku ir kokybiška forma pasiektų sprendimų priėmėjus, būtų suprasti ir, kai reikia, taptų pagrindu tolesniems parlamentinės kontrolės, teisėkūros ar viešosios politikos sprendimams.
  
Tai ypač svarbu todėl, kad Valstybės kontrolės veiklos rezultatai suteikia Seimui nepriklausomą, patikrintais duomenimis pagrįstą informaciją apie tai, kaip įgyvendinami įstatymai, valdomi viešieji finansai, teikiamos viešosios paslaugos ir pasiekiami viešosios politikos tikslai.
  
Partnerystė, kuri turi veikti praktiškai
  
Kokybiškas bendradarbiavimas prasideda nuo nuolatinio ryšio. Valstybės kontrolė stebi Seimo komitetų ir komisijų darbotvarkes, nuolatos vertina svarstomų klausimų sąsajas su savo veiklos rezultatais, užtikrina savo auditorių ir kitų specialistų dalyvavimą posėdžiuose, kad Seimo narius pasiektų tiksli, aktuali bei laiku pateikta informacija.
  
Per vieną Seimo sesiją Valstybės kontrolės atstovai vidutiniškai dalyvauja apie 70 komitetų ir komisijų posėdžių, kuriuose svarstomi mūsų veiklos rezultatai, teisėkūros klausimai ar kiti su institucijos kompetencija susiję klausimai.
Tai nėra vien informacijos perdavimas. Tai – konstruktyvus audito ir parlamentinės kontrolės atstovų dialogas, padedantis geriau suprasti problemas, analizuoti jų priežastis ir inicijuoti galimus sprendimus.
  
Nuo audito rezultato – prie realaus pokyčio
  
Valstybės kontrolė savo misiją mato plačiau nei vien auditų atlikimą. Esame nepriklausomas išorinis viešojo sektoriaus vertintojas, padedantis nustatyti sistemines viešojo valdysenos problemas ir ieškoti būdų jas spręsti.
  
Todėl mums svarbu ne tik nustatyti, kas neveikia, bet ir suprasti, kaip audito rezultatai gali būti panaudoti tolesniems sprendimams. Čia Seimo vaidmuo yra ypatingas. Parlamentinė kontrolė sudaro galimybę audito įžvalgas perkelti į politinių sprendimų, teisėkūros ir vykdomosios valdžios veiklos priežiūros lauką.
  
Kai Seimas remiasi nepriklausomo audito rezultatais, stiprėja sprendimų pagrįstumas. Kai audito rekomendacijų įgyvendinimas tampa nuoseklios parlamentinės kontrolės dalimi, didėja tikimybė, kad nustatytos problemos bus ne tik įvardytos, bet ir išspręstos, o teigiamą audito poveikį realiame gyvenime pajaus visuomenė.
 
Nauda – ne institucijoms, o visuomenei
  
Galiausiai Valstybės kontrolės ir Seimo bendradarbiavimo prasmė nėra pats bendradarbiavimas. Jo vertė matuojama tuo, ar nepriklausomas auditas ir fiskalinė priežiūra padeda priimti geresnius sprendimus, efektyviau valdyti viešuosius išteklius ir užtikrinti didesnę viešojo sektoriaus atskaitomybę.
  
Valstybės kontrolė tarp įstatymų leidžiamosios valdžios sprendimų ir jų įgyvendinimo vykdomojoje valdžioje atlieka svarbią nepriklausomo vertintojo ir eksperto funkciją. Tačiau jos rezultatai didžiausią vertę sukuria tuomet, kai jais naudojamasi – kai jie tampa parlamentinės kontrolės, teisėkūros ir viešojo valdymo tobulinimo pagrindu.
  
Todėl stipri, pasitikėjimu ir abipuse nauda grįsta partnerystė su Seimu ir kitomis suinteresuotosiomis nėra savitikslė. Ji padeda audito ir fiskalinės priežiūros rezultatus paversti sprendimais, o sprendimus – pokyčiais, kurie galiausiai kuria didžiausią vertę visuomenei.

Nuorodos