


2026-11-06
Nepriklausoma fiskalinė institucija įspėja: dėl jau turimų valstybės įsipareigojimų be pajamų didinimo suvaldyti valstybės skolos augimą nebepavyks
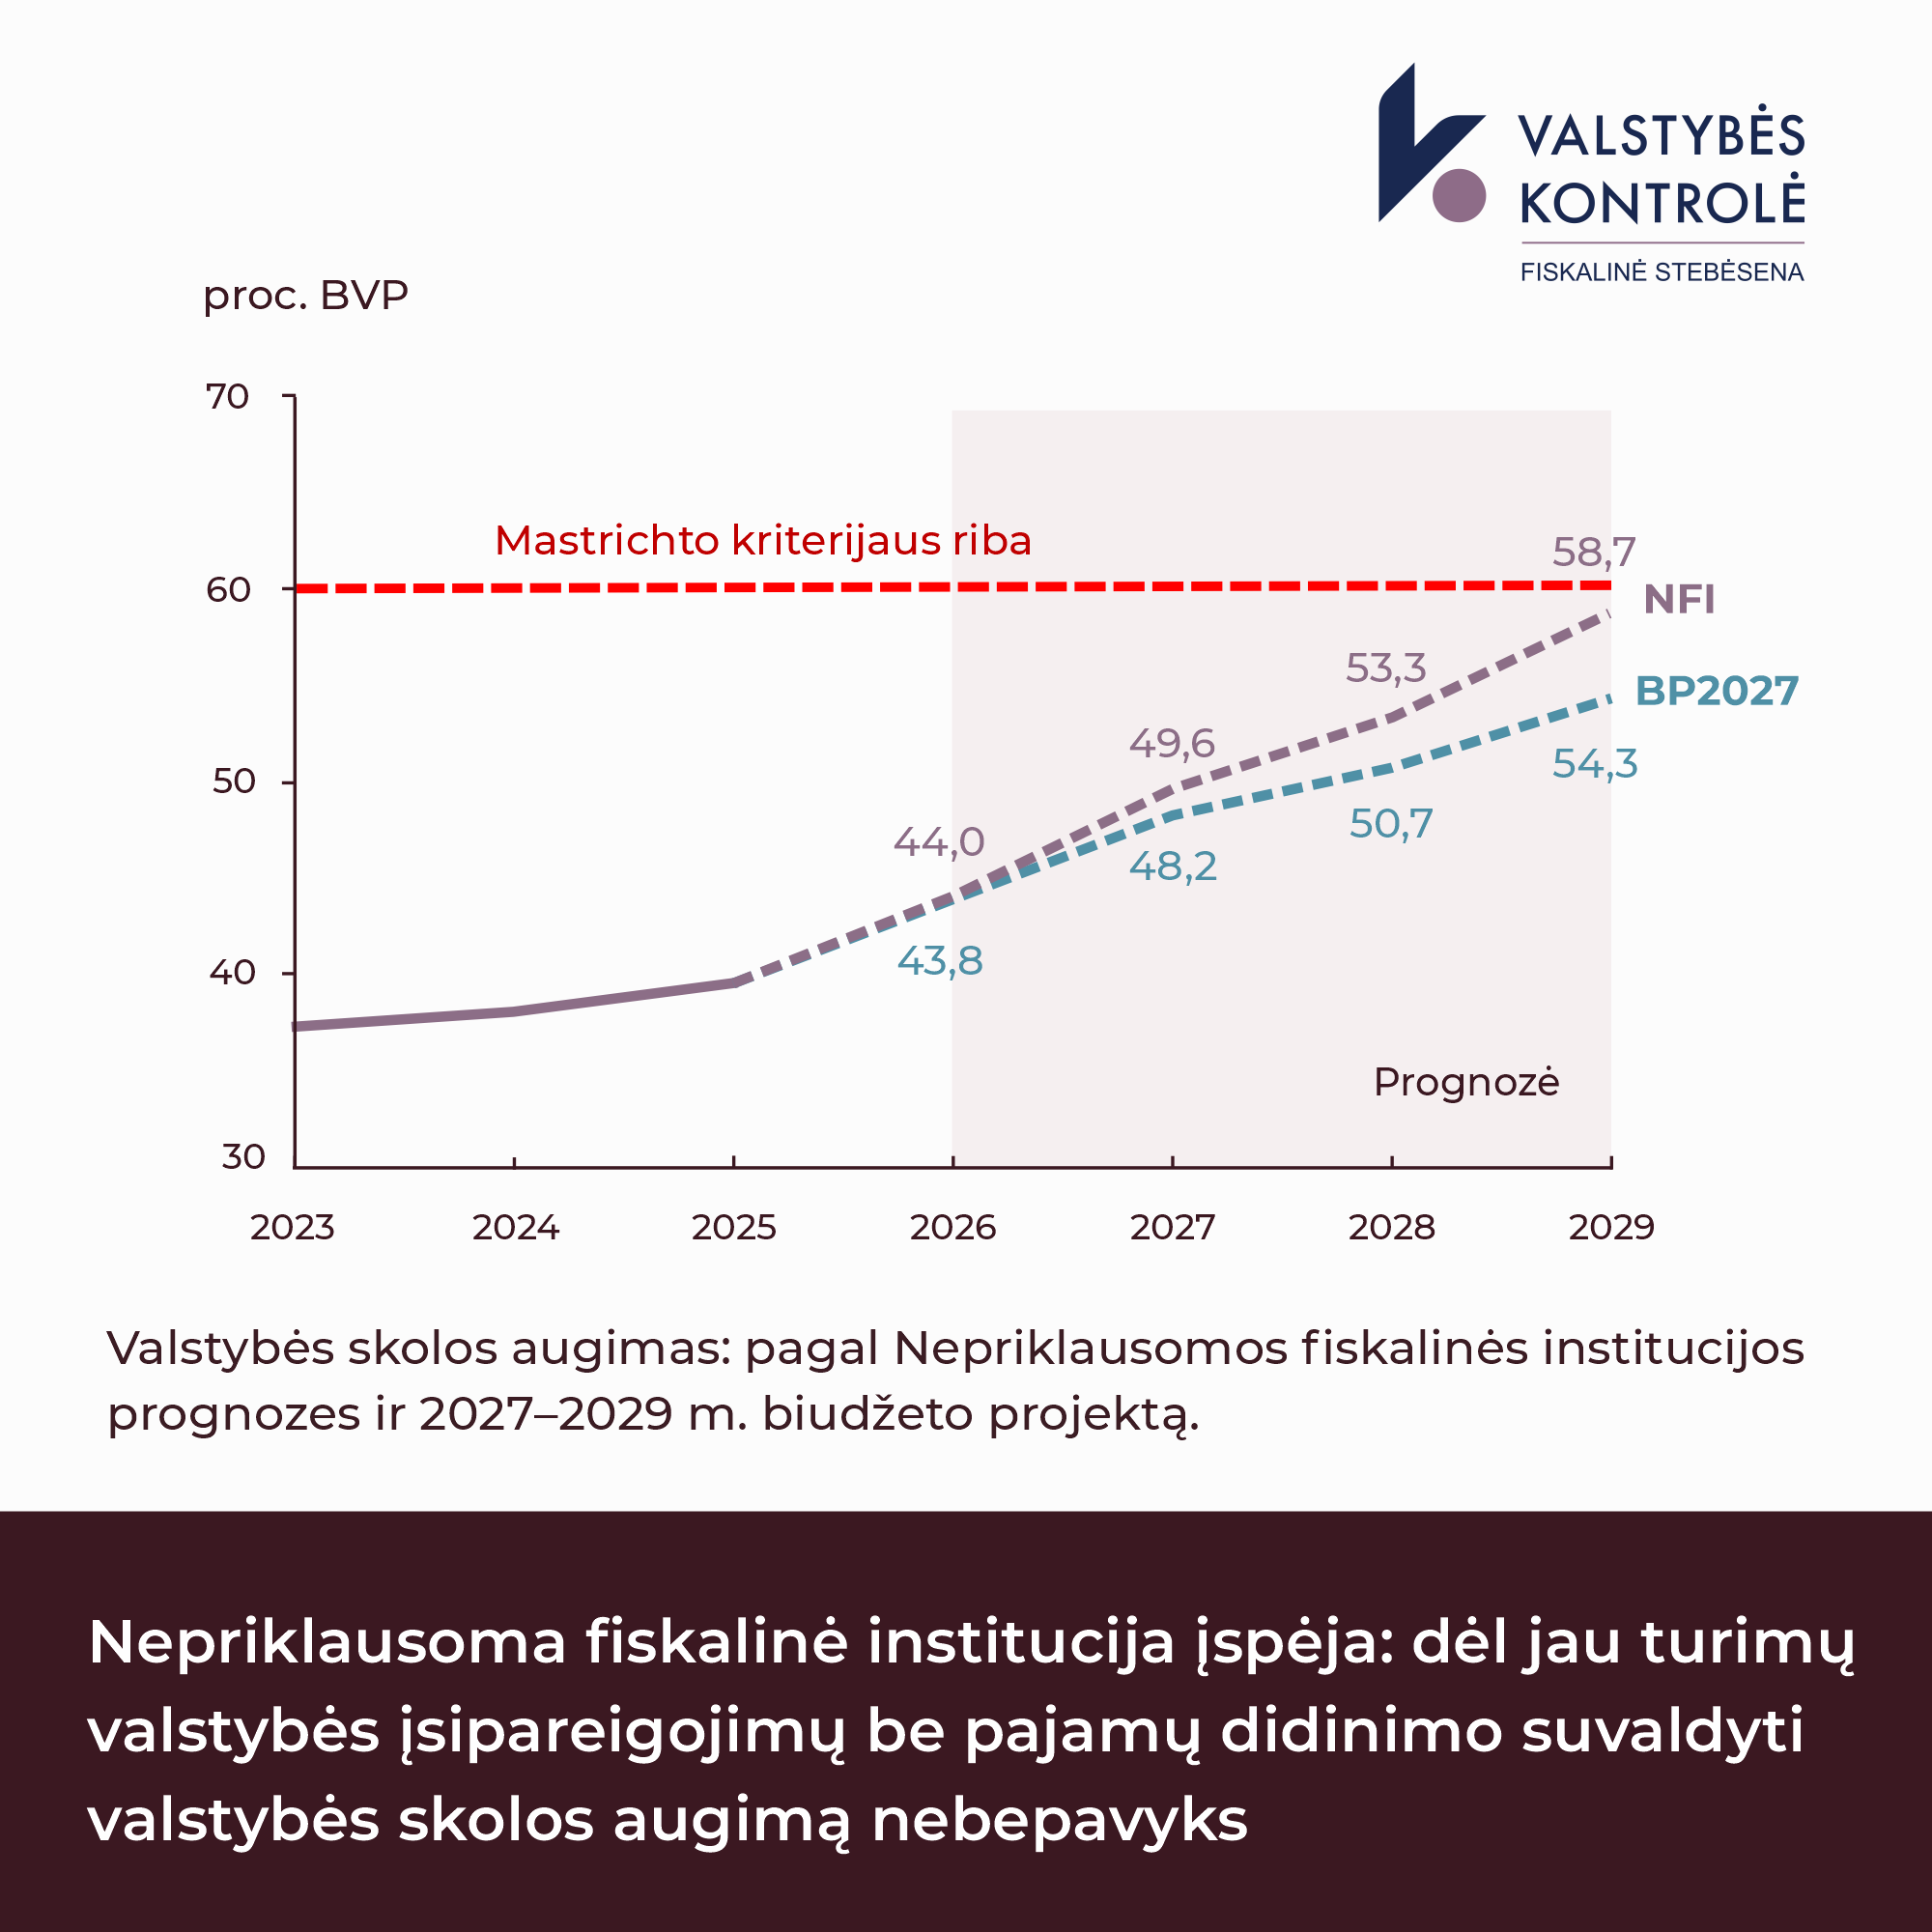
 2027–2029 m. valstybės biudžeto projektas sudarytas pažeidžiant nacionalines ir Europos Sąjungos fiskalinės drausmės taisykles. Nepriklausomos fiskalinės institucijos vertinimu, valdžios sektoriaus deficitas gali augti gerokai sparčiau, nei numato Vyriausybė, ir 2029 m. priartėti prie 6 proc. BVP, o valstybės skola – prie 60 proc. BVP ribos. Augant gynybos ir kitų viešųjų paslaugų finansavimo poreikiams, be papildomų tvarių pajamų šaltinių grįžti prie fiskalinės drausmės laikymosi bus ypač sudėtinga.
 Valstybės kontrolė, kaip nepriklausoma fiskalinė institucija (NFI), įvertino 2027–2029 m. valstybės biudžeto projektą ir išvadoje pateikė fiskalinės drausmės taisyklių laikymosi vertinimą bei savo fiskalinių rodiklių 2026–2029 m. prognozes.
Biudžeto projektas neatitinka fiskalinės drausmės taisyklių
NFI vertinimu, 2026–2029 m., net ir atsižvelgus į laikiną išlygą gynybos išlaidoms, planuojamas grynųjų išlaidų* augimas viršija leistinas ribas. Be to, biudžeto projekte kasmet numatomas didesnis nei 3 proc. BVP valdžios sektoriaus deficitas.
Pagal Fiskalinės valdysenos įstatyme įtvirtintą atsižvelgimo arba paaiškinimo principą, Vyriausybė turėtų patikslinti biudžeto projektą taip, kad jis atitiktų fiskalinės drausmės taisyklę, arba pateikti pagrįstą paaiškinimą, kodėl jos nesilaikoma. NFI nuomone, paaiškinime turėtų būti pateiktas priemonių planas, kaip būtų mažinamas nukrypimas nuo fiskalinės drausmės taisyklių, ir jo įgyvendinimo terminai.
„Ilgalaikiai valdžios sektoriaus įsipareigojimai auga sparčiau nei pajamos. Fiskalinės drausmės taisyklių laikytis vis sunkiau, tačiau jų prasmė nesikeičia – šiandien turimus įpareigojimus ateityje teks apmokėti. Jei sprendimai bus atidėti, būsimos kartos gali pajusti jų kainą: didesnę skolos naštą ar prastesnes viešąsias paslaugas. Todėl Vyriausybė turėtų pateikti konkretų planą, kokių pajamų ir išlaidų priemonių bus imtasi ir kada jos duos rezultatą“, – pabrėžia valstybės kontrolierė Irena Segalovičienė.
Valdžios sektoriaus deficitas gali būti gerokai didesnis, nei numatyta biudžeto projekte
NFI vertinimu, į biudžeto projektą nėra įtraukta dalis tikėtinų išlaidų, o planuojamos pajamos gali būti mažesnės, nei numatyta. Pavyzdžiui, į 2027 m. išlaidų planą neįtrauktos tikėtinos išlaidos geležinkelių infrastruktūrai, paramai Ukrainai ir kitos. Į pajamų dalį įtraukta 197 mln. eurų papildomų pajamų iš mokesčių administravimo gerinimo. Tokių priemonių poveikis pasižymi dideliu neapibrėžtumu, todėl, NFI vertinimu, jos neturėtų būti įtrauktos į projekcijas.
2028–2029 m. projekte nepakankamai įvertinti anksčiau prisiimti valstybės įsipareigojimai, susiję su viešojo sektoriaus darbo užmokesčio augimu, papildomu pensijų indeksavimu ir didėjančiomis valstybės įmokomis už valstybės lėšomis draudžiamus asmenis. Dėl šių priežasčių valdžios sektoriaus deficitas gali būti didesnis, nei numatyta biudžeto projekte.
Didesnį 2026–2029 m. valdžios sektoriaus deficitą, nei projektuota 2026 m. metinėje pažangos ataskaitoje, didele dalimi lemia ir krašto apsaugos srities išlaidų karinei įrangai įsigyti statistinės kaupimo korekcijos pokyčiai, kurie per metus vidutiniškai yra 0,8 proc. BVP didesni. Karinės įrangos, ginklų ir atsargų įsigijimo išlaidos valdžios sektoriaus finansų statistikoje apskaitomos kaupimo principu, todėl deficite jos atsispindi tada, kai atsiranda ekonominė nuosavybė, dažniausiai pristatymo metu. NFI vertinimu, net ir nepriimant papildomų diskrecinių sprendimų, valdžios sektoriaus deficitas vidutiniu laikotarpiu išliktų didesnis nei 3 proc. BVP.
„Mūsų prognozės rodo didesnį spaudimą viešiesiems finansams, nei numatyta biudžeto projekte. Problema neapsiriboja vien naujais sprendimais didinti išlaidas – dalis valstybės įsipareigojimų jau egzistuoja, tačiau jų poveikis būsimiems biudžetams nėra pakankamai atspindėtas. Įvertinus šias išlaidas ir pajamų nesurinkimo rizikas, 2029 m. deficitas gali priartėti prie 6 proc. BVP. Todėl sprendimai dėl tvarių valstybės pajamų yra būtini“, – pažymi Fiskalinės stebėsenos centro vadovė Jurga Rukšėnaitė.
Sparčiai augant valstybės skolai, reikės vis daugiau išlaidų palūkanoms
NFI projektuojant didesnį deficitą, valstybės skola augs sparčiau, nei numatyta biudžeto projekte, ir 2029 m. priartės prie 60 proc. BVP Mastrichto kriterijaus ribos. Ši riba gali būti viršyta jau 2030 m.
Didėjant skolai, sparčiai augs ir jos aptarnavimo išlaidos. NFI skaičiavimais, palūkanų mokėjimai nuo maždaug 1 mlrd. eurų 2026 m. gali padidėti iki 2,1 mlrd. eurų 2029 m. Tai reiškia, kad vis didesnė biudžeto dalis turės būti skiriama ne viešosioms paslaugoms ar investicijoms, o anksčiau prisiimtos skolos aptarnavimui.
Be sprendimų dėl pajamų viešųjų finansų tvarumo užtikrinti nepavyks
Remiantis NFI projekcijomis ir siekiant, kad 2029 m. valdžios sektoriaus deficitas neviršytų Mastrichto kriterijaus ribos, reikėtų, kad jis būtų mažesnis daugiau nei 3 mlrd. eurų. NFI atkreipia dėmesį, kad biudžeto projekte trūksta aiškaus plano, kaip vidutiniu laikotarpiu bus mažinamas valdžios sektoriaus deficitas ir grįžtama prie fiskalinės drausmės taisyklių laikymosi.
Pagal pajamas iš mokesčių ir socialinių įmokų, palyginti su BVP, Lietuva yra 23-ioje vietoje iš 27-ių ES šalių narių. Tuo pat metu didėja ilgalaikiai gynybos, socialinės apsaugos ir sveikatos priežiūros finansavimo poreikiai.
NFI vertinimu, vien išlaidų efektyvumo didinimo šioms problemoms spręsti nepakaks. Būtina ieškoti tvarių papildomų pajamų šaltinių – nuosekliai plėsti mokesčių bazę, peržiūrėti mokestines lengvatas ir gerinti mokesčių surinkimą.
NFI išvadą dėl 2027–2029 m. biudžeto projekto, fiskalines prognozes ir kitus priedus rasite čia: Išvada dėl 2027–2029 m. biudžeto projekto.
* Grynosios išlaidos – valdžios sektoriaus išlaidos, atėmus išlaidas palūkanoms, diskrecines pajamų priemones, ES programų išlaidas, nacionalines išlaidas ES programų bendrajam finansavimui, ciklines nedarbo išmokas, vienkartines ir kitas laikinąsias priemones.
Komentarams:
Regina Lakačauskaitė-Kaminskienė,
Komunikacijos ir tarptautinių ryšių departamento išorinės komunikacijos specialistė,
mob. +370 608 93 487, el. p. [email protected]